Zum Inhalt springen
Für Betriebe, die von jedem Tag leben

Betriebsunterbrechungsversicherung: Wer zahlt, wenn dein Betrieb steht?

Ein Brand, ein Rohrbruch, und dein Betrieb steht wochenlang still. Der Sachschaden ist versichert, aber Miete, Gehälter und dein Gewinn laufen einfach weiter. Die Betriebsunterbrechungsversicherung ersetzt den Ertragsausfall nach einem Sachschaden: deine laufenden Fixkosten und den entgangenen Gewinn, bis zum Ende der vereinbarten Haftzeit und im Rahmen der Versicherungssumme.

In 2 Minuten unverbindlich einschätzen lassen

Welche Bausteine passen zu deinem Betrieb?

Oder direkt in 90 Sekunden zum Check
Portrait von Jan Ruhoff, VERSIANER
Jan Ruhoff
Geschäftsführer VERSIANER · Makler mit Fliege · Annette-Allee 41, 48149 Münster
Ordnet deine Angaben persönlich ein, bevor sich jemand meldet.
1Dein Bedarf2Dein Rückrufservice
Worüber machst du dir am meisten Sorgen?
Deine monatlichen Fixkosten (grob)
Geschätzte Wiederanlaufzeit
Welche Bausteine sind dir wichtig? Mehrfachauswahl möglich
Kostenlos & unverbindlich, Antwort innerhalb 1 Werktag
Die 5 wichtigsten Punkte
Ertragsausfall nach Sachschaden: wenn Feuer oder Wasser deinen Betrieb stoppen
Laufende Fixkosten: Miete, Gehälter und Raten laufen weiter, die Police zahlt im Rahmen von Haftzeit und Versicherungssumme
Entgangener Gewinn: auch der Ertrag, der im Stillstand fehlt, gehört zum Ertragsausfall (Umfang je nach Tarif)
Haftzeit passend wählen: Die Zahlung endet mit der Haftzeit, sie sollte zu deinem Wiederanlauf passen
Rückwirkungsschäden als Prüfpunkt: wenn dein Zulieferer ausfällt und du stehst
Top bewertet · bis 20 Uhr erreichbar (auch sonntags) · 100 % unabhängig
Ertragsausfall-Schutz per Klick: kostenfreie Angebote via Ausschreibung.
Kostenfreies Betriebsunterbrechungs-Angebot anfordern
Der Ernstfall

Vom Rohrbruch bis zum monatelangen Stillstand: was wirklich passieren kann

Ein Stillstand kostet jede Woche Geld, und deine Sachversicherung ersetzt nur die Sachen, nicht den Ertrag. Hier steht, was passieren kann und wer wofür zahlt.

1
Alltag
Wasserschaden legt die Werkstatt lahm

Ein Rohrbruch über Nacht: Maschinen, Lager und Büro stehen unter Wasser. Die Sachversicherung ersetzt die Dinge, aber dein Betrieb steht erst einmal still. Ab hier zählt jede Woche.

2
Teuer
Fixkosten laufen einfach weiter

Miete, Leasingraten, Gehälter: deine Kosten fragen nicht, ob du gerade produzieren kannst. Die Betriebsunterbrechungsversicherung ersetzt diese laufenden Fixkosten und den entgangenen Gewinn bis zum Ende der vereinbarten Haftzeit.

3
Übersehen
Dein Zulieferer brennt, du stehst still

Der Schaden passiert gar nicht bei dir: Ein wichtiger Lieferant fällt aus, dein Material bleibt weg, deine Produktion steht. Solche Rückwirkungsschäden zahlen nur Tarife, die sie ausdrücklich mitversichern.

4
Existenz
Der Wiederanlauf dauert länger als gedacht

Neue Flächen finden, Maschinen beschaffen, Kunden zurückholen: Das kann viele Monate dauern. Ist die Haftzeit zu kurz gewählt, endet die Zahlung, bevor dein Betrieb wieder läuft.

So kann es aussehen
Drei typische Szenen: unterschiedliche Ursachen, dasselbe Problem
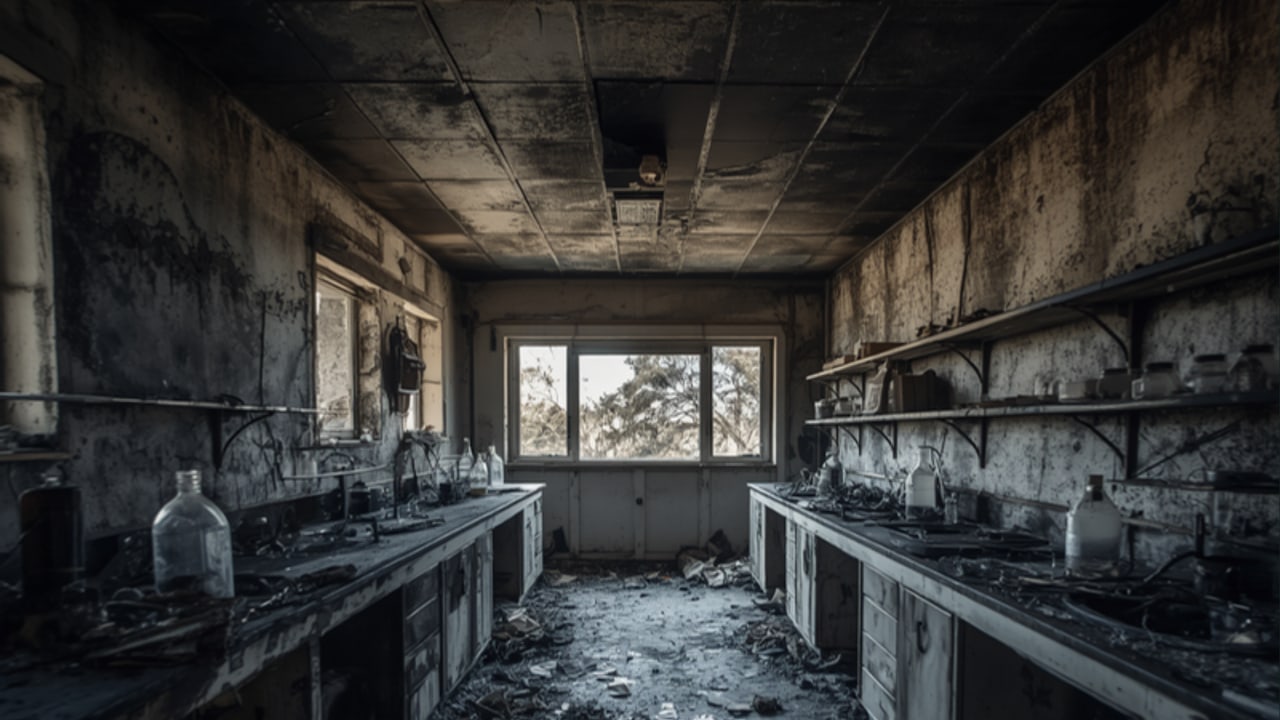
KI-generierte Illustration, kein Foto: Verbranntes Labor. Geräte und Proben sind hin, der Betrieb steht sofort still.
BrandKI-generierte Illustration, kein Foto: Verbranntes Labor. Geräte und Proben sind hin, der Betrieb steht sofort still.
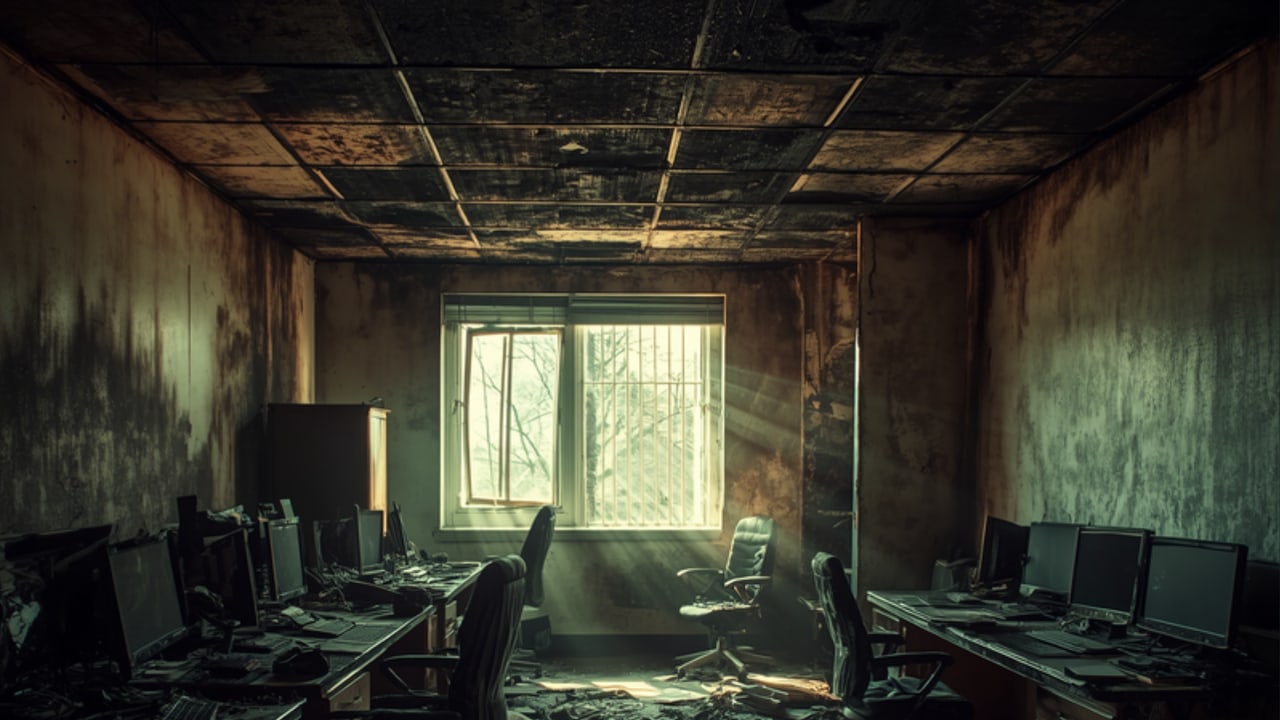
KI-generierte Illustration, kein Foto: Verbrannte Büroräume. Technik, Akten und Arbeitsplätze fallen auf einen Schlag aus.
BrandKI-generierte Illustration, kein Foto: Verbrannte Büroräume. Technik, Akten und Arbeitsplätze fallen auf einen Schlag aus.
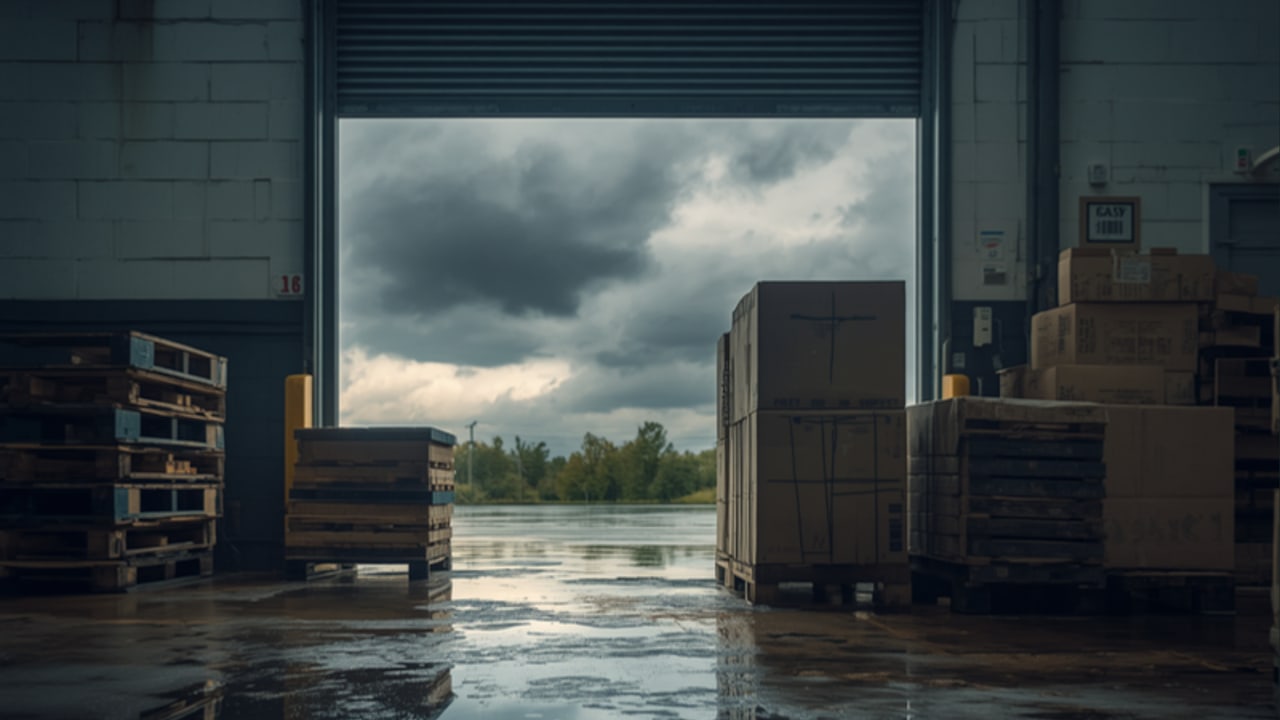
KI-generierte Illustration, kein Foto: Regenwasser drückt durch die offene Ladeluke, Paletten und Kartons stehen im Lager unter Wasser.
StarkregenKI-generierte Illustration, kein Foto: Regenwasser drückt durch die offene Ladeluke, Paletten und Kartons stehen im Lager unter Wasser.
Aus Presse und Rechtsprechung

Wenn der Betrieb steht: Fälle aus Brand, Cyberangriff und Gericht

Nach einem Lagerbrand sollte das Emco-Werk in Hallein laut Bericht vom Juli 2025 mindestens zwei Monate stillstehen, der Schaden wird laut Bericht vom September 2025 auf rund 19,5 Millionen Euro geschätzt. Dazu drei weitere Fälle und drei Zahlen zum Risiko.

Vier berichtete Fälle aus den Jahren 2022 bis 2026

Brand · Produktionshalle zerstört12.08.2026 · Osnabrück, Niedersachsen

Großbrand bei Bedford: Halle zerstört, Millionenschaden, Wiederanlauf laut Bericht gestaffelt geplant

Am 12. August 2026 brach bei der Wurst- und Schinkenmanufaktur Bedford in Osnabrück ein Großbrand aus. Die Halle mit dem Brandherd wurde komplett zerstört. Es entstand ein Millionenschaden, niemand wurde verletzt.

  • Für die 355 Beschäftigten war laut Bericht vom 27.08.2026 aktuell keine Kurzarbeit vorgesehen.
  • Laut Unternehmensangaben im Bericht vom 27.08.2026 werden seit dem 24. August Fertigwaren verkauft; ein Konzept für den gestaffelten Wiederanlauf sei erarbeitet.
  • Die Brandursache war laut Bericht vom 27.08.2026 noch ungeklärt.
EinordnungDas Unternehmen setzt auf Abverkauf der Bestände und einen gestaffelten Wiederanlauf; wie lange die Produktion ruht, nennt der Bericht nicht. Eine Versicherung erwähnt er ebenfalls nicht. Zum Schaden steht dort nur Millionenschaden, zum entgangenen Umsatz nichts.
Lagerbrand · Werk steht01.07.2025 · Hallein, Salzburg (Österreich)

Emco-Lagerbrand: Werk sollte mindestens zwei Monate stillstehen, Schaden auf rund 19,5 Mio. € geschätzt

Am 1. Juli 2025 zerstörte ein Großbrand eine Lagerhalle des Werkzeugmaschinenherstellers Emco in Hallein. Der Produktionsbereich blieb verschont, doch der Bestand an Komponenten reichte nicht. Das Werk sollte zumindest zwei Monate stillstehen.

  • Zerstört wurde eine Lagerhalle, der Produktionsbereich blieb laut Bericht vom Feuer verschont. Trotzdem fehlten wichtige Komponenten für die Produktion.
  • Laut Betriebsleitung und Eigentümern stoppt die Beschaffungslage das Werk. Rund 390 Beschäftigte erfuhren es, laut Gewerkschaft sollte über Kurzarbeit verhandelt werden.
  • Stand 16.09.2025: Kurzarbeit für 313 Beschäftigte soll früher enden, volle Produktion ab 1. Oktober statt 13. Oktober. Schaden auf rund 19,5 Millionen Euro geschätzt.
EinordnungDas Feuer muss die Produktion nicht selbst treffen, um sie zu stoppen: Hier reichte der vorhandene Bestand an Komponenten nicht. Ob Emco versichert war, steht nicht in den Berichten. Sie nennen auch weder die tatsächliche Stillstandsdauer noch, wer die 19,5 Millionen Euro schätzt und was sie umfassen.
Cyberangriff · Großfall31.08.2025 · Großbritannien

Jaguar Land Rover: Cyberangriff stoppt Fertigung, Schaden für Großbritannien auf rund 1,9 Mrd. Pfund geschätzt

Am 31. August 2025 traf ein Cyberangriff den Autobauer Jaguar Land Rover (JLR). Die Fertigung stand still, am 8. Oktober 2025 kündigte das Unternehmen den schrittweisen Neustart an. Das Cyber Monitoring Centre schätzt den Schaden für Großbritannien auf rund 1,9 Mrd. Pfund.

  • Am 8. Oktober 2025 kündigte JLR an, die Produktion schrittweise wiederaufzunehmen, zuerst im Motorenwerk in Wolverhampton und in mehreren Presswerken.
  • Dem Cyber Monitoring Centre zufolge waren mehr als 5.000 Firmen betroffen, Zulieferer eingeschlossen, die meisten klein oder mittelgroß.
  • it-daily, 29.09.2025: Die britische Regierung bürgt für einen Kredit von bis zu 1,5 Mrd. Pfund zur Stützung der Lieferkette. Kleinere Zulieferer geraten unter Druck.
EinordnungLaut it-daily hatte JLR offenbar keine Cyberversicherung; die Financial Times berichtet von Verhandlungen mit einem Makler, eine anonyme Quelle von abgelehntem Schutz. Laut Allianz Commercial setzt eine Sach-Betriebsunterbrechung allgemein einen Sachschaden voraus. Ob Policen zahlten, sagen die Berichte nicht.
Grundsatzurteil · Betriebsschließung, nicht Betriebsunterbrechung26.01.2022 · Karlsruhe, Baden-Württemberg (Gaststätte in Schleswig-Holstein)

Corona-Schließung: BGH verneint Ansprüche aus der Betriebsschließungs-Versicherung nach ZBSV 08

Ein Gaststättenbetreiber in Schleswig-Holstein schloss nach der Landesverordnung vom 17. März 2020 und klagte gegen seinen Versicherer. Der Bundesgerichtshof wies die Revision am 26. Januar 2022 zurück (IV ZR 144/21).

  • Die Landesverordnung vom 17. März 2020 ordnete unter anderem die Schließung sämtlicher Gaststätten an. Der Kläger schloss und bot einen Lieferdienst an.
  • Die Bedingungen (ZBSV 08) führen versicherte Krankheiten und Erreger in einem Katalog auf. COVID-19 und SARS-CoV-2 stehen nicht darin.
  • Der BGH hält den Katalog für abschließend. Dem Kläger stehen nach diesen Bedingungen keine Ansprüche zu, eine Schließung wegen COVID-19 sei nicht versichert.
EinordnungBetriebsschließung und Betriebsunterbrechung sind verschiedene Verträge: Hier entschied der Krankheitskatalog der Bedingungen, nicht ein Sachschaden. Das Urteil betrifft die Bedingungen ZBSV 08. Zu anderen Vertragsfassungen und zur Betriebsunterbrechung sagt die Pressemitteilung nichts.

Drei Zahlen zum Risiko Betriebsunterbrechung

40 %
der Befragten in Deutschland nannten Betriebsunterbrechung (Platz 2)
Risk Barometer 2026, Befragung Okt./Nov. 2025, 400 Befragte, bis zu drei Risiken wählbar, inkl. Lieferkettenstörung. Vorjahr: Platz 2, 40 %.
Allianz Commercial, Risk Barometer 2026 (Anhang); Rang 2 auch bei cash-online, 03.02.2026
über 850.000 €
Durchschnitt je Betriebsunterbrechungsschaden bei Allianz Commercial
7.888 Industrieschäden 2021 bis 2025, Schadenwert zu 100 %. Entsprechender Sachschaden im Schnitt knapp 500.000 €. Nicht repräsentativ.
Allianz Commercial, Okt. 2026; berichtet von cash-online, 08.10.2026
über 40 %
des Schadenwerts entfallen auf Feuer und Explosion
Allianz-Daten 2021 bis 2025. Naturkatastrophen folgen mit 34 % des Werts. Daten eines Versicherers, nicht repräsentativ.
Allianz Commercial, Okt. 2026; berichtet von cash-online, 08.10.2026

Marktlage laut Marsh: Preise für Sachversicherungen sanken im dritten Quartal 2026

  • Marsh meldet im Global Insurance Market Index für das dritte Quartal 2026: Die Preise für Sachversicherungen sanken in Europa um 9 Prozent, weltweit um 10 Prozent.
  • Über alle Gewerbesparten fielen die Preise weltweit im Schnitt um 5 Prozent. Es ist laut Marsh das neunte Quartal in Folge mit einem Rückgang.
  • Laut Marsh waren im dritten Quartal bei Verlängerungen bessere Bedingungen, höhere Summen und niedrigere Selbstbehalte erreichbar. Eine Marsh-Einschätzung dazu: Viele Käufer behielten die Ersparnis, statt mehr Schutz einzukaufen.
Einordnung
Sinkende Preise im Marsh-Index sind ein Anlass, Haftzeit, Versicherungssumme und Rückwirkungsschäden zu prüfen, statt nur am Beitrag zu sparen. Die Zahlen beschreiben den Marsh-Index für das dritte Quartal 2026, nicht den Preis für deinen Betrieb.

Die Fälle sind Einzelfälle aus Presse und Rechtsprechung, keine Rechtsberatung, und ob eine Betriebsunterbrechungsversicherung leistet, hängt von den vereinbarten Bedingungen ab.

Abgerufen am 24.10.2026

Betriebsunterbrechung prüfen lassen

Kostenlos und unverbindlich: Wir prüfen Haftzeit, Versicherungssumme und Rückwirkungsschäden für deinen Betrieb.

Nicht verwechseln

Betriebsausfall, Betriebsunterbrechung, Betriebsschließung: drei verschiedene Verträge

Die Namen klingen fast gleich, gemeint sind unterschiedliche Risiken. Im Markt werden die Begriffe nicht einheitlich benutzt, entscheidend sind die Bedingungen. Kurz zur Einordnung, bevor es hier um Betriebsunterbrechung weitergeht.

BetriebsausfallversicherungBetriebsunterbrechung (diese Seite)Betriebsschließung
ZielgruppeÄrzte, Anwälte, Berater, Einzelunternehmer: Die Person ist der UmsatzträgerBetriebe mit Sachwerten wie Maschinen, Lager oder RäumenGastronomie, Praxen, Studios: behördlich schließbare Standorte
Was den Vertrag auslöstMeist die Arbeitsunfähigkeit der versicherten Person durch Krankheit oder Unfall, je nach Tarif auch andere UrsachenEin vorausgehender Sachschaden, z. B. Brand, Leitungswasser oder SturmEine behördlich angeordnete Schließung wegen einer Krankheit oder eines Erregers aus dem Katalog der Bedingungen
Was ersetzt wirdEntgangener Gewinn plus laufende Kosten der PersonEntgangener Gewinn plus Fixkosten, solange der Betrieb wegen des Schadens stillsteht, höchstens bis zum Ende der HaftzeitEine vereinbarte Entschädigung während der Schließung, Art und Höhe stehen im Tarif
Karenzzeittarifabhängig, bei Praxisausfall häufig 21 bis 100 Tagetarifabhängig, in der Sach-BU oft ab dem ersten Tagtarifabhängig

Das suchst du wahrscheinlich, wenn du „Betriebsausfall“ oder „Betriebsschließung“ gesucht hast

Zur Betriebsschließung: Eine Betriebsschließungsversicherung zahlt nur bei den Krankheiten und Erregern, die in ihren Bedingungen aufgeführt sind. Der Bundesgerichtshof hat am 26.01.2022 (IV ZR 144/21) zu den Bedingungen ZBSV 08 entschieden: Der Katalog ist abschließend, COVID-19 stand nicht darin (Quelle: BGH, Pressemitteilung Nr. 012/2022). Ob dein Tarif Epidemien oder Pandemien nennt, prüfen wir für dich. Dafür gibt es hier noch keine eigene Seite, sprich uns direkt an, wenn das dein Thema ist.

Bausteine im Vergleich

Klartext-Tabelle: Was die Sachversicherung deckt und was nicht

Viele glauben, mit Inhalts- oder Gebäudeversicherung ist alles erledigt. Die ersetzt aber nur die Sachen, nicht die Wochen und Monate, in denen dein Betrieb nichts verdient.

RisikoNur SachversicherungMit Betriebsunterbrechung
Maschinen, Waren & Einrichtung nach dem Schaden✓ Sachschaden gedeckt✓ bleibt gedeckt
Laufende Fixkosten im Stillstand (Miete, Gehälter)✗ du zahlst✓ Ertragsausfall-Deckung
Entgangener Gewinn, solange der Betrieb steht✗ nicht enthalten✓ mitversichert (bei der KBU die Bedingungen prüfen)
Mehrkosten für Ausweichflächen oder Fremdfertigung✗ nicht enthaltenteils, je nach Bedingungswerk
Zulieferer fällt aus (Rückwirkungsschaden)✗ nicht enthaltenteils, nur wenn ausdrücklich mitversichert
Wiederanlauf dauert länger als gedacht✗ dein Risiko✓ bis zum Ende der gewählten Haftzeit

Worauf wir bei der Ausschreibung achten: die Haftzeit (häufig 12 Monate als Standard, je nach Tarif auch 18, 24 oder 36 Monate), Rückwirkungsschäden mitversichert und eine saubere Bewertung des Rohertrags mit den Zahlen deiner Steuerberatung. Die Bedingungswerke unterscheiden sich stark, genau deshalb lohnt die Ausschreibung statt des erstbesten Tarifs.

Ratgeber

KBU, MBU, GBU und die Versicherungssumme richtig ermitteln

Die Fragen, die vor der Ausschreibung zählen, kompakt und ehrlich beantwortet.

Angaben ohne Gewähr und als grobe Orientierung. Maßgeblich sind immer die Bedingungen des jeweils gewählten Tarifs. Genau deshalb lohnt sich die Ausschreibung statt des erstbesten Angebots.

Beides geht. Beides ist richtig.

Ob du dich selbst durchklickst oder wir es zusammen machen: Du entscheidest das Tempo.

Selbst durchklicken

Check starten, Einschätzung ansehen, in Ruhe entscheiden. Kein Anruf, kein Druck.

Betriebsunterbrechungs-Check starten
Mit Jan zusammen

Kurz sprechen, Lücke gemeinsam durchgehen, passende Angebote via Ausschreibung holen.

Termin mit Jan