


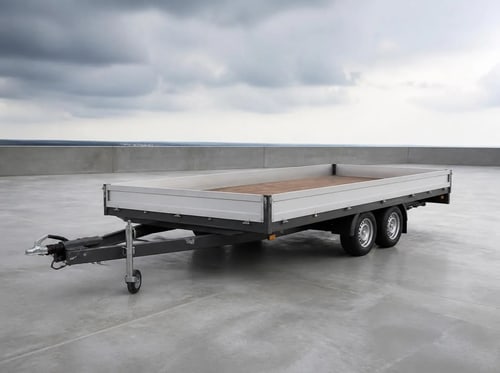
 Illustration
Pritschenanhänger
Offene Ladefläche für Baustoffe, Paletten und Geräte, oft mit Bordwänden.
Worauf wir achtenWert und Zubehör nennen wir je Anhänger. Die Ladung selbst ist nicht in der Anhängerpolice versichert.
Lkw, Transporter, Anhänger, Auflieger und die Autos der Familie in einer Anfrage: Tippe deinen Fuhrpark zusammen, wir schreiben die passenden Spezialversicherer für dich aus.
 Illustration
Zur LKW-Versicherung gehören Kfz-Haftpflicht, Kasko und, sobald du fremde Ware fährst, die Frachtführerhaftpflicht. Die Kfz-Haftpflicht zahlt für Schäden an anderen, nicht für die Ladung auf deiner Ladefläche.
Wer gewerblich fremde Güter mit Fahrzeugen über 3,5 t zulässiger Gesamtmasse einschließlich Anhänger befördert, muss nach § 7a GüKG eine Haftpflichtversicherung für Güter- und Verspätungsschäden haben, sofern Be- und Entladeort im Inland liegen.
Tippe auf die Fahrzeuge, die du fährst. Der Kombinator zeigt dir sofort, welche Bausteine zu deiner Kombination gehören und worauf wir bei der Ausschreibung achten. Preise nennt er bewusst nicht: Die kommen von den Versicherern, nachdem wir alles gemeinsam angefragt haben.
Sobald du Ware für andere gegen Entgelt beförderst, bist du Frachtführer. Dann haftest du für Verlust, Beschädigung und Verspätung. Weder die Kfz-Haftpflicht noch die Kasko ersetzen die Ladung.
Frachtführer ist, wer sich verpflichtet, Güter gegen Entgelt zu befördern und abzuliefern, und das im Rahmen seines Gewerbebetriebs tut (§ 407 HGB). Von der Übernahme bis zur Ablieferung haftest du für Verlust und Beschädigung auch ohne eigenes Verschulden. Frei wirst du nur, wenn das Ereignis auch bei größter Sorgfalt nicht zu vermeiden war (§§ 425, 426 HGB).
Die Kfz-Haftpflicht ersetzt keine Schäden an der Ladung auf deinem eigenen Fahrzeug, die Kasko sichert nur das Fahrzeug. Dafür gibt es die Verkehrshaftungsversicherung, auch Frachtführerhaftpflicht genannt. Bei Fahrzeugen über 3,5 t zulässiger Gesamtmasse ist sie im gewerblichen Güterkraftverkehr Pflicht (§ 7a GüKG).
 Illustration
Das sind die Punkte, an denen im Schadenfall gestritten wird. Alle sechs gehören in die Ausschreibung.
Unfall, Wasser, Diebstahl oder verrutschte Ladung: Du ersetzt den Wert der Ware bis zur Haftungsgrenze, auch wenn dich keine Schuld trifft.
Baustelle, Produktionsband oder Filiale warten auf die Ware. Kommt sie zu spät, haftest du für den Verspätungsschaden, begrenzt auf das Dreifache der Fracht.
Für deine Leute und für jeden, den du bei der Beförderung einsetzt, haftest du wie für dich selbst. Das gilt auch für den Unterfrachtführer, dem du eine Tour weitergibst (§ 428 HGB).
Handelst du oder einer deiner Leute vorsätzlich oder leichtfertig im Bewusstsein, dass ein Schaden wahrscheinlich eintritt, entfallen die Haftungsgrenzen (§ 435 HGB). Ob das so war, entscheidet im Streitfall ein Gericht.
Die Kfz-Haftpflicht schließt Schäden an beförderten Sachen aus (Musterbedingungen AKB, A.1.5.5). Die Kasko sichert das Fahrzeug, nicht die Ladung. Die Lücke schließt die Verkehrshaftungsversicherung.
Kühlgut, Gefahrgut oder hochwertige Waren sind je nach Police ausgeschlossen oder begrenzt. Wir klären das vor der Ausschreibung ausdrücklich mit dem Versicherer.
Das Güterkraftverkehrsgesetz kennt nur zwei Fälle. Werkverkehr liegt nur vor, wenn alle vier Punkte stimmen (§ 1 Abs. 2 GüKG).
Stimmt ein Punkt nicht, ist es gewerblicher Güterkraftverkehr (§ 1 Abs. 4 GüKG). Über 3,5 t zulässiger Gesamtmasse brauchst du dann die Pflichtversicherung nach § 7a GüKG.
| Rolle | So erkennst du es | Pflicht nach GüKG | Das schreiben wir aus |
|---|---|---|---|
| Gewerblicher Güterkraftverkehr | Du beförderst fremde Ware gegen Entgelt, zum Beispiel Paletten, Stückgut, Baustoffe oder Maschinen. | Über 3,5 t zulässiger Gesamtmasse einschließlich Anhänger: Pflichtversicherung nach § 7a GüKG, mindestens 600.000 € je Schadensereignis. | Kfz-Haftpflicht, Kasko und Verkehrshaftungsversicherung für das Gut. |
| Werkverkehr | Du fährst eigene Ware, eigenes Material oder Werkzeug mit eigenem Personal, und das Fahren ist nur Nebensache. | Keine Versicherungspflicht nach § 7a GüKG (§ 9 GüKG). | Kfz-Haftpflicht und Kasko, dazu eine Transportversicherung für die eigene Ware. |
| Bis 3,5 t zulässige Gesamtmasse | Transporter oder Gespann, zusammen höchstens 3,5 t, mit Kurier-, Liefer- oder Montagefahrten für Kunden. | Keine Pflichtversicherung nach § 7a GüKG im Inland (§ 2 Abs. 1 Nr. 10 GüKG). Als Frachtführer haftest du nach dem HGB trotzdem. | Eine Frachtführerhaftpflicht, denn Auftraggeber verlangen den Nachweis oft vertraglich. |
| Mischbetrieb | Du fährst meist eigene Ware und nimmst ab und zu Ware für andere mit. | Für die Fremdladung gilt gewerblicher Güterkraftverkehr, über 3,5 t also mit Pflichtversicherung. | Eine Police, die eigene und fremde Ware sauber trennt und beides abdeckt. |
| Subunternehmer | Du fährst im Auftrag einer Spedition oder eines Frachtführers, der den Kunden hat. | Du bist selbst Frachtführer: Über 3,5 t gilt § 7a GüKG auch für dich. | Verkehrshaftungsversicherung, deren Nachweis der Auftraggeber oft vertraglich verlangt. |
Bei Fahrten ins Ausland gelten zusätzlich EU-Vorschriften und die CMR. Allgemeine Information, keine Rechtsberatung: Im Einzelfall entscheiden dein Vertrag und deine Police.
Im Kombinator wählst du Zugfahrzeuge, Anhänger und die Art deiner Ladung. Du siehst sofort, ob Frachtführerhaftpflicht, Transportversicherung oder beides in die Ausschreibung gehört.
Quellen, abgerufen am 09.10.2026
Diese Seite erklärt die Rechtslage allgemein und ersetzt keine Rechtsberatung. Was in deinem Fall gilt, hängt von deinem Frachtvertrag, den Bedingungen deines Auftraggebers und deiner Police ab.
Ein Transporter zieht den Pritschenanhänger, die Sattelzugmaschine den Kühlauflieger, der Dreiachser hat einen Kipper dahinter. Jeder davon hat einen eigenen Wert und eigene Risiken. Hier siehst du die Typen und worauf wir bei jedem achten.
Auch Anhänger und Auflieger mit eigenem Kennzeichen brauchen Kfz-Haftpflicht. Im Gespann läuft der Anhänger in der Haftpflicht über das Zugfahrzeug mit. Kasko, Wert und Aufbau brauchen aber für jeden Anhänger und Auflieger einen eigenen Blick.
Was auf der Ladefläche liegt, ist Ladung und nicht über die Fahrzeugpolice gedeckt. Für eigene Ware passt eine Transportversicherung, für fremde Ware die Frachtführerhaftpflicht.
Sieben Typen, die im Handwerk, auf dem Bau und im Lieferverkehr am häufigsten vorkommen.
IllustrationOffene Ladefläche für Baustoffe, Paletten und Geräte, oft mit Bordwänden.
Worauf wir achtenWert und Zubehör nennen wir je Anhänger. Die Ladung selbst ist nicht in der Anhängerpolice versichert.
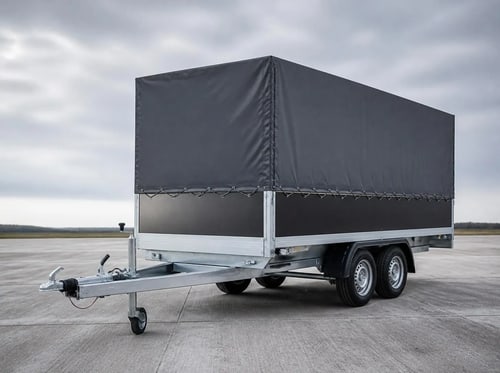 Illustration
Plane und Spriegel schützen Stückgut und Paletten vor Wetter.
Worauf wir achtenPlane und Gestell gehören zum Aufbau und kommen mit Wert in die Anfrage.
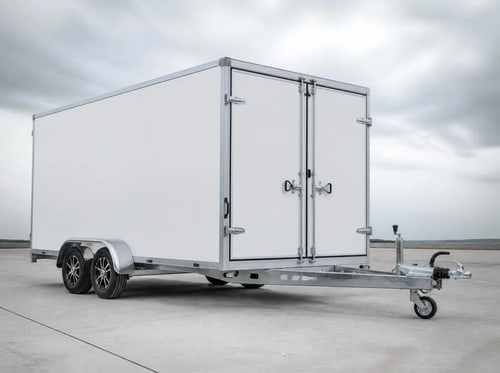 Illustration
Geschlossener Aufbau für Werkzeug, Messebau und Eventtechnik.
Worauf wir achtenWas im Koffer liegt, braucht eine eigene Absicherung, zum Beispiel über die Inhalts- oder Elektronikversicherung.
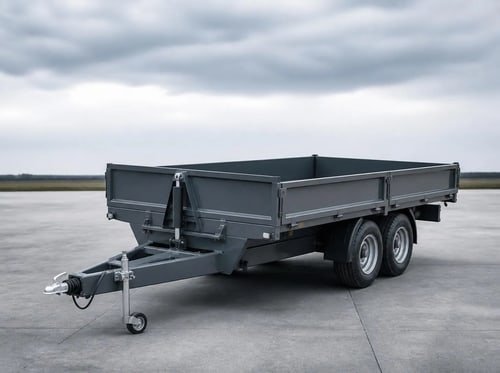 Illustration
Kippt nach drei Seiten: Aushub, Garten- und Landschaftsbau, Schüttgut.
Worauf wir achtenDie Kippeinrichtung mit Hydraulik zählt zum Aufbau. Wir fragen sie gesondert ab.
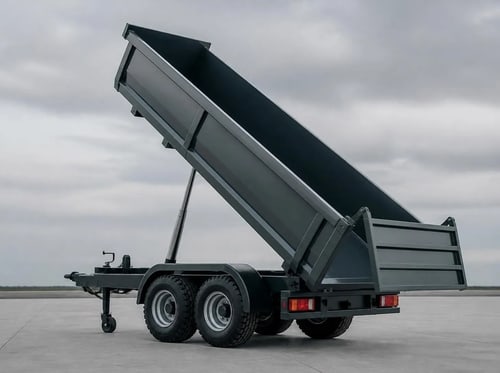 Illustration
Kippt nach hinten: Schüttgut und Baustellenverkehr.
Worauf wir achtenKippunfälle auf der Baustelle bewerten Versicherer unterschiedlich. Das klären wir vorab.
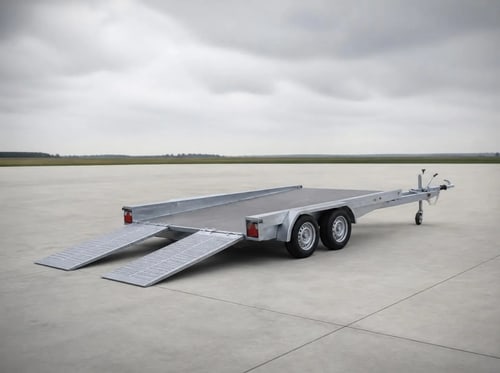 Illustration
Niedrige Ladefläche mit Auffahrrampen für Maschinen und Fahrzeuge.
Worauf wir achtenDie Maschine auf dem Tieflader ist Ladung: eigene Ware braucht eine Transportversicherung, fremde die Frachtführerhaftpflicht.
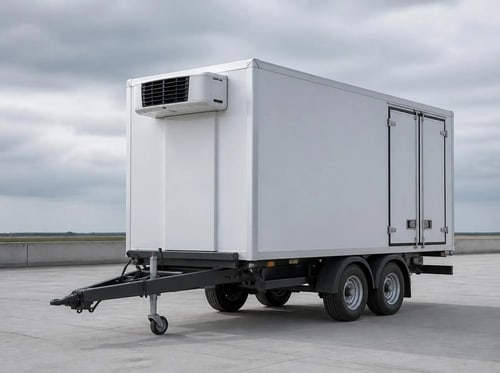 Illustration
Kühlaufbau mit Aggregat für Lebensmittel und Catering.
Worauf wir achtenAggregat und Kühlgut sind zwei Themen. Schäden durch Kühlungsausfall sind häufig nur mit Zusatzbaustein gedeckt.
Fünf Typen für Fernverkehr, Bau und Schwerlast.
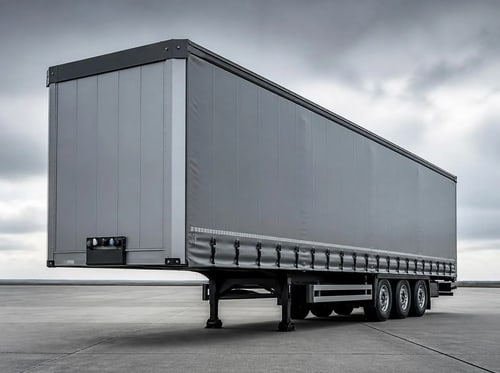 Illustration
Der Standard im Fernverkehr: Paletten und Stückgut, seitlich beladbar.
Worauf wir achtenDer Auflieger hat ein eigenes Kennzeichen und wird mit der Sattelzugmaschine als Gespann ausgeschrieben.
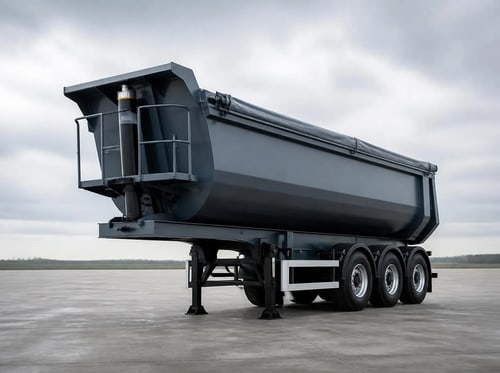 Illustration
Kippt nach hinten: Schüttgut, Aushub und Recycling.
Worauf wir achtenAufbau, Hydraulik und Kippunfälle fragen wir gesondert ab.
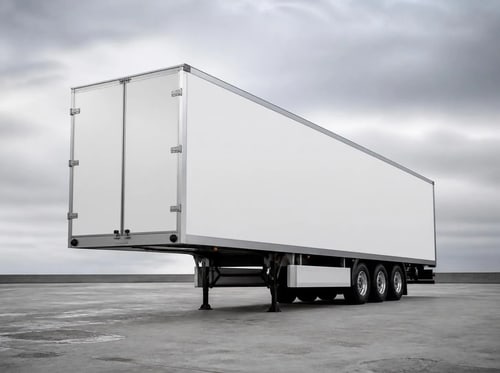 Illustration
Geschlossener Kasten, wetterfest und gut zu sichern.
Worauf wir achtenFremde Ware im Koffer ist ein Fall für die Frachtführerhaftpflicht, nicht für die Auflieger-Police.
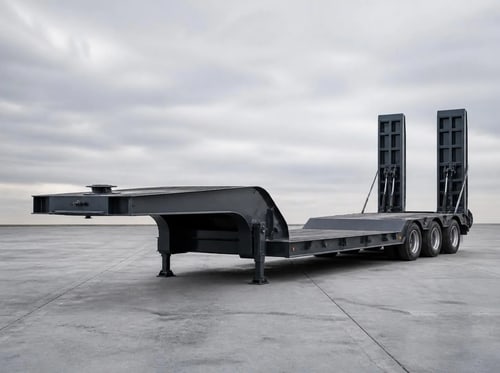 Illustration
Für Bagger, Radlader und Stahlteile im Schwerlastverkehr.
Worauf wir achtenSchwere Ladung mit hohem Wert: Hier prüfen wir Deckungssumme und Ladungsart besonders genau.
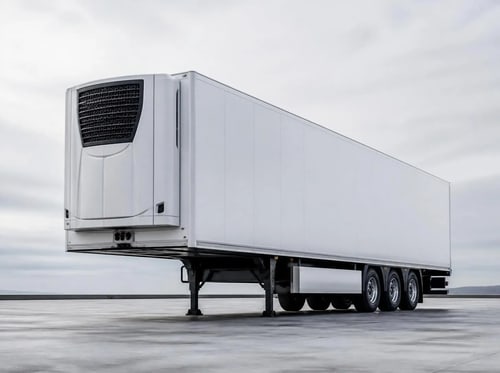 Illustration
Temperaturgeführter Fernverkehr für Lebensmittel und Pharma.
Worauf wir achtenKühlaggregat, Temperaturaufzeichnung und Kühlgut sind drei getrennte Punkte in der Ausschreibung.
Alle Bilder in dieser Übersicht: Illustration von VERSIANER, KI-generiert, kein Foto.
| Aufbau | Was dazugehört | Worauf wir achten |
|---|---|---|
| Kippeinrichtung | Hydraulikpumpe, Kippzylinder, Kippbrücke, Bordwände | Aufbau, Hydraulik und Kippunfälle auf der Baustelle bewerten Versicherer unterschiedlich. Wir geben den Aufbau mit Wert an und klären die Deckung vorab. |
| Ladekran | Kran, Abstützung, Funkfernsteuerung | Der Kran ist ein eigener Aufbau mit eigenem Schadenbild. Wir prüfen, ob er im Kasko-Wert enthalten ist und wie Schäden beim Be- und Entladen geregelt sind. |
| Kühlaggregat | Aggregat, Temperaturaufzeichnung, Kühlgut | Schäden durch Ausfall der Kühlung oder durch Temperaturabweichung sind häufig nur mit Zusatzbaustein gedeckt. Das klären wir vor der Ausschreibung. |
| Tank und Gefahrgut | Tankaufbau, Armaturen, Ausrüstung nach ADR | Flüssigkeiten und Gefahrgut brauchen eigene Deckungskonzepte, zum Beispiel für Umweltschäden. Das gehört früh auf den Tisch. |
| Abrollgerät und Container | Abrollkipper, Mulden, Wechselcontainer | Container und Abrollgerät erfassen wir getrennt vom Fahrzeug, damit Aufbau, Wert und Eigentum klar zugeordnet sind. |
Welche Aufbauten bei dir vorkommen, klären wir im Kombinator und im Gespräch. Preise nennen wir erst, wenn die Versicherer geantwortet haben.
Im Kombinator wählst du im zweiten Schritt Anhänger und Auflieger, auch mit Kippfunktion. Sie landen automatisch in derselben Anfrage wie dein Zugfahrzeug.
Wer einen Lkw-Betrieb führt, fährt privat meist nicht nur ein Auto: der Geschäftsführer einen Kombi, die Partnerin oder der Partner einen Kleinwagen, das Kind ein Mopedauto mit 45 km/h. Alle diese Fahrzeuge lassen sich in dieselbe Anfrage legen wie Lkw, Anhänger und Auflieger.
Ja, private Autos kannst du in dieselbe Anfrage legen wie den Fuhrpark: das Auto des Geschäftsführers, das der Partnerin oder des Partners und ein Mopedauto für das Kind. Wir holen für jedes Fahrzeug Angebote ein. Du sprichst mit einem Ansprechpartner und bekommst eine Übersicht über alle Fahrzeuge, statt jeden Versicherer einzeln anzuschreiben.
Ob das Bündeln günstiger wird, sagen dir erst die Antworten der Versicherer. Wichtig für die Anfrage ist, wem das Auto gehört und wer es fährt: Ein Dienstwagen der GmbH wird anders geführt als das Privatauto des Geschäftsführers.
Fünf Typen, die in Unternehmerfamilien am häufigsten vorkommen. Im Kombinator wählst du sie im vierten Schritt per Klick.
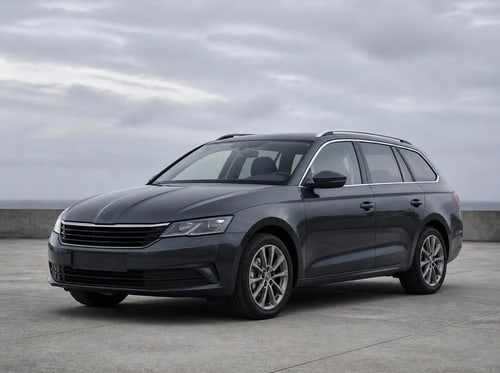 Illustration
Das Auto des Geschäftsführers, privat und geschäftlich genutzt.
Worauf wir achtenGehört das Auto der GmbH oder dir privat? Das bestimmt, auf wen die Police läuft.
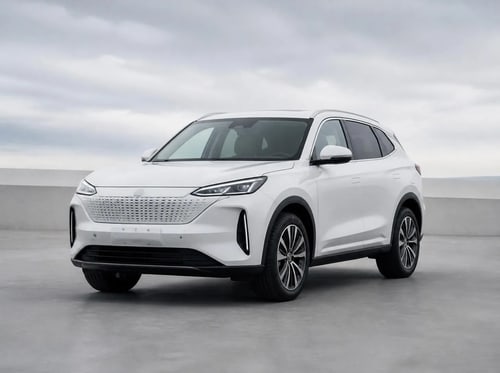 Illustration
Familienfahrzeug oder zweites Auto im Haushalt.
Worauf wir achtenWer regelmäßig fährt, fragen die Versicherer ab: Fahrerkreis, Jahresfahrleistung und Stellplatz.
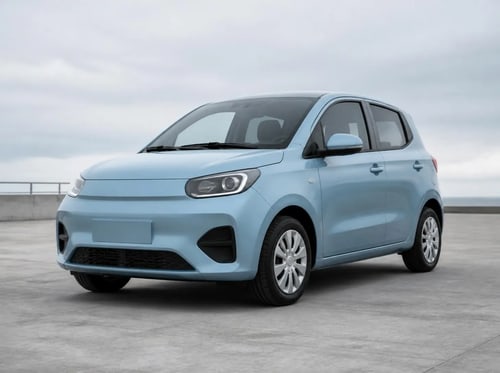 Illustration
Zweitwagen der Partnerin oder des Partners.
Worauf wir achtenSchadenfreiheitsklasse und bisheriger Versicherer gehören in die Anfrage. Sie beeinflussen den Beitrag.
 Illustration
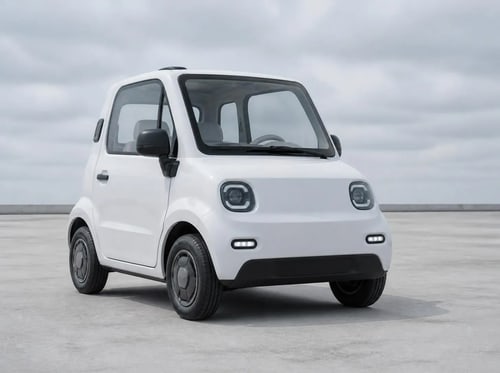
Für Jugendliche ab 15 Jahren mit der Führerscheinklasse AM.
Worauf wir achtenStatt einer Zulassung gibt es ein Versicherungskennzeichen. Haftpflicht ist Pflicht, eine Kasko fragen wir je nach Versicherer ab.
 Illustration
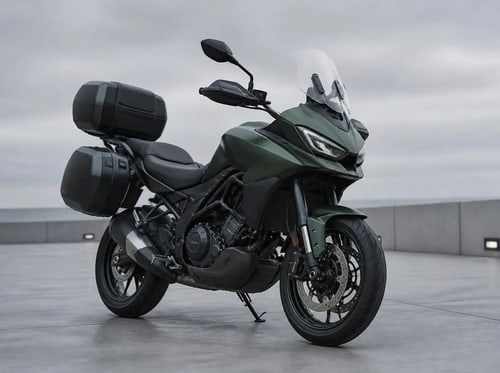
Privates Zweirad der Familie, oft nur in der Saison gefahren.
Worauf wir achtenWird das Motorrad nur in der Saison gefahren, passt ein Saisonkennzeichen. Das geben wir in der Anfrage an.
Alle Bilder in dieser Übersicht: Illustration von VERSIANER, KI-generiert, kein Foto.
Das Mopedauto ist vierrädrig, langsam und für Jugendliche gedacht. Für Führerschein, Kennzeichen und Versicherung gelten eigene Regeln, die sich von denen eines normalen Autos unterscheiden.
Ob für das Mopedauto eine Kasko möglich ist, hängt vom Versicherer ab. Wir fragen sie mit ab. Preise nennen wir erst, wenn die Versicherer geantwortet haben.
Quelle, abgerufen am 09.10.2026
Im vierten Schritt des Kombinators wählst du Kombi, SUV, Kleinwagen, Mopedauto oder Motorrad. Die Fahrzeuge landen in derselben Anfrage wie dein Fuhrpark.
Nicht als Panikmache, sondern als ehrlicher Blick darauf, was auf der Straße schiefgehen kann und welche Police dann zahlt.
Beim Rangieren übersieht dein Fahrer einen Poller. Stoßstange und Tank sind beschädigt. Ohne Kasko bleibt der Schaden am eigenen Lkw an dir hängen, mit Vollkasko übernimmt sie die Reparatur.
Ein neuer Kunde will dich für regelmäßige Touren buchen. Vorher verlangt er den Nachweis deiner Frachtführerhaftpflicht. Bei Fahrzeugen über 3,5 t zulässiger Gesamtmasse ist diese Versicherung im gewerblichen Güterkraftverkehr sogar gesetzlich vorgeschrieben (§ 7a GüKG), bei leichteren Fahrzeugen verlangen Auftraggeber sie oft trotzdem. Ohne Nachweis platzt der Auftrag.
Der Dreiseitenkipper steht auf weichem Boden und kippt beim Abladen um. Aufbau und Hydraulik sind beschädigt, das Fahrzeug liegt auf der Seite. Ob der Aufbau in der Kasko steht, hängt vom Tarif und vom angegebenen Wert ab. Deshalb fragen wir ihn gesondert ab.
Eine Vollbremsung auf der Autobahn, die Ladung verrutscht: Die Ware deines Kunden ist hinüber. Für diesen Schaden haftest du als Frachtführer nach dem Handelsgesetzbuch, unabhängig davon, ob dich ein Verschulden trifft. Deine Kfz-Police zahlt hier nicht. Das ist der Fall für die Frachtführerhaftpflicht.
Ein Defekt, eine Sperrung, die Lieferfrist ist vorbei. Dein Auftraggeber verlangt Ersatz für den Stillstand in seiner Produktion. Als Frachtführer haftest du auch für die Überschreitung der Lieferfrist, höchstens bis zum Dreifachen der Fracht (§ 431 Abs. 3 HGB). Die Kfz-Police kennt diesen Schaden nicht.
Nach einem schweren Unfall ist die Zugmaschine ein Totalschaden. Die Kasko ersetzt den Wiederbeschaffungswert, die offene Leasingforderung ist aber oft höher. Genau diese Lücke schließt die GAP-Deckung, damit du nicht für ein Fahrzeug zahlst, das es nicht mehr gibt.
Wer dem Versicherer nur eine Schadenliste schickt, überlässt ihm die Rechnung. Eine Ausschreibungsmappe legt vor, was dein Fuhrpark wirklich kostet und welcher Beitrag dafür fair ist. Unten siehst du zwei Beispiele. Deine eigene Mappe entsteht aus deiner Anfrage im Fuhrpark-Kombinator.


Fiktive Spedition mit 63 Fahrzeugen. Heutiger Beitrag 235.090 € netto, laut Bedarfskalkulation nötig: 265.062 € netto, also 12,7 % mehr.
Muster, Stand 10/2026. Betriebe, Fahrzeuge, Schäden und der Versicherer sind frei erfunden. Wagniskennziffern ohne geprüfte Einstufung stehen als gem. Tarif*.
Im Fuhrpark-Kombinator klickst du Lkw, Anhänger, Auflieger und Familienfahrzeuge an und beantwortest ein paar Fragen zu Ware, Schäden und Hauptfälligkeit. Daraus bauen wir die Mappe, so wie du sie oben siehst. Die Anfrage ist unverbindlich.
Viele Transportunternehmer glauben, mit Haftpflicht und Kasko sei alles erledigt. Die Kfz-Police schützt aber nur rund ums Fahrzeug. Für fremde Ware auf der Ladefläche haftest du als Frachtführer nach dem Handelsgesetzbuch (HGB), im grenzüberschreitenden Verkehr nach der CMR. Dafür gibt es eine eigene Police.
| Risiko | Kfz-Police (Haftpflicht und Kasko) | Frachtführerhaftpflicht |
|---|---|---|
| Personen- und Sachschäden Dritter im Straßenverkehr | ✓ Kfz-Haftpflicht (Pflicht) | ✗ nicht ihr Thema |
| Schaden am eigenen Lkw: Unfall, Diebstahl, Brand | ✓ je nach Kasko-Umfang | ✗ nicht enthalten |
| Anhänger und Auflieger | teils: Haftpflicht im Gespann über das Zugfahrzeug, Kasko je Anhänger prüfen | ✗ nicht enthalten |
| Kipper, Kran, Kühlaggregat und andere Aufbauten | teils: nur mit eingeschlossenem Aufbau und genanntem Wert | ✗ nicht enthalten |
| Fremde Ware beschädigt oder verloren | ✗ nicht versichert | ✓ Verkehrshaftung nach HGB |
| Fremde Ware gestohlen, auch vom abgestellten Fahrzeug | ✗ nicht versichert | ✓ im Rahmen der Bedingungen, oft mit Auflagen zum Abstellen |
| Verspätete Ablieferung: Ansprüche des Auftraggebers | ✗ nicht versichert | ✓ im Rahmen von HGB und CMR |
| Ladungsschäden durch Fahrer oder Subunternehmer (§ 428 HGB) | ✗ nicht versichert | ✓ Haftung für Leute und Dritte, je nach Bedingungen |
| Grenzüberschreitende Transporte (Ausland) | teils: Geltungsbereich prüfen | ✓ mit CMR-Deckung |
| Eigene Ware auf dem Lkw (Werkverkehr) | ✗ nicht versichert | ✗ nicht ihr Thema, hier passt die Transportversicherung |
Ehrlich gesagt: Die Tarife unterscheiden sich stark bei Kasko-Umfang, Anhängerdeckung, Aufbauten, Verkehrshaftung nach HGB und CMR und beim Schutz im In- und Ausland. Genau deshalb lohnt die Ausschreibung statt des erstbesten Tarifs. Und fährst du nur eigene Ware (Werkverkehr), ist statt der Frachtführerhaftpflicht die Transportversicherung dein Baustein.
Antworten zu Kfz-Police, Frachtführerhaftung, Anhängern und den Autos der Familie. Kurz erklärt, mit den Paragrafen zum Nachlesen.
Nicht für die Ladung. Die Kfz-Haftpflicht ersetzt Schäden, die dein Lkw anderen zufügt, die Kasko sichert das Fahrzeug selbst. Schäden an den beförderten Sachen sind in der Kfz-Haftpflicht ausgeschlossen (Musterbedingungen AKB, A.1.5.5). Fährst du fremde Ware gegen Entgelt, haftest du dafür als Frachtführer nach dem Handelsgesetzbuch. Diese Lücke schließt die Frachtführerhaftpflicht, auch Verkehrshaftungsversicherung genannt.
Allgemeine Einordnung nach HGB, GüKG und CMR, keine Rechtsberatung. Was in deinem Fall gilt, hängt von deinem Frachtvertrag, deinen Auftraggebern und deiner Police ab. Stand: 09.10.2026.
Die Kfz-Police deckt das Fahrzeug, die Frachtführerhaftpflicht die fremde Ware. Was für viele Fuhrparks noch dazugehört, findest du hier.
Jan RuhoffAutor · Versicherungsmakler mit FliegeZuletzt aktualisiert09.10.2026Ob du dich selbst durchklickst oder wir es zusammen machen: Du entscheidest das Tempo.
Fahrzeuge anklicken, Angaben ergänzen, Anfrage absenden. Die Anfrage ist unverbindlich, du bindest dich an nichts.
Zum Fuhrpark-KombinatorKurz sprechen, Lücke gemeinsam durchgehen, passende Angebote via Ausschreibung holen.
Termin mit Jan