Zum Inhalt springen
Für Geschäftsführer · Steuern legal vermeiden

Brutto-ETF-Depot für Geschäftsführer

Das Finanzamt nimmt fast die Hälfte — es sei denn, dein Vermögen wächst brutto aus der Firma.

Lieber erst selbst rechnen? Zum Steuer-Vorteil-Rechner
DEIN PERSÖNLICHER DEPOT-CHECK

In 2 Minuten zu deinem Brutto-ETF-Depot

Steuerfrei aus dem Brutto deiner Firma ins ETF-Depot: ein paar kurze Fragen zu deiner Situation als Geschäftsführer, dann meldet sich Jan persönlich mit einer ersten, ehrlichen Einschätzung.

2 Minuten · kostenfrei · unverbindlich
Die 5 Hebel des Brutto-ETF-Depots
  • Bis 676 €/Monat steuer- und sozialabgabenfrei (§ 3 Nr. 63 EStG)
  • 100 € Brutto = 100 € im Depot — privat blieben nach Steuer nur rund 50 €
  • 100 % ETF statt niedrig verzinstem Garantietopf
  • Mit wenigen Klicks eingerichtet — die ETFs arbeiten für dich
  • Vermögen wächst auf deiner privaten Seite — aus dem Brutto der Firma
§ 3 Nr. 63 EStG · 100 % unabhängig · Teil der Versuro Gruppe
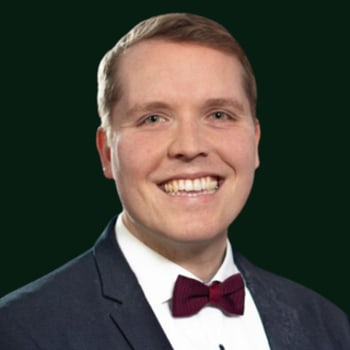
Portrait von Jan Ruhoff, VERSIANER
Jan Ruhoff
Geschäftsführer VERSIANER · Makler mit Fliege · Annette-Allee 41, 48149 Münster
Prüft deine Angaben persönlich, bevor sich jemand meldet — keine Hotline.
1Deine Situation2Dein Rückrufservice
Gewünschter monatlicher Betrag
Eigenes Bruttogehalt als Geschäftsführer
Deine Ausgangslage
Was ist dir wichtig (Mehrfachauswahl möglich)
Top bewertet · bis 20 Uhr erreichbar (auch sonntags) · 100 % unabhängig
Der Einstieg

Das Wichtigste in 30 Sekunden

Als Geschäftsführer bestimmst du dein Gehalt — und damit den größten legalen Steuer-Hebel: aus dem Brutto deiner Firma direkt in ein ETF-Depot, bevor das Finanzamt zugreift.

676 €/Mo
steuerfrei (8 % BBG, § 3 Nr. 63)
338 €/Mo
davon auch sozialabgabenfrei (4 %)
~2×
Brutto schlägt Netto bei gleichem Aufwand
100 % ETF
statt niedrig verzinstem Garantietopf
Drei Hebel, die sofort wirken

Brutto statt Netto

100 € Brutto = 100 € im Depot. Privat blieben nach Steuer nur rund 50 €.

Wenige Klicks, echte ETFs

Einmal eingerichtet, arbeiten breite, günstige ETFs für dich — transparent statt teure Aktivfonds.

Vermögen auf der privaten Seite

Aus dem Brutto der Firma wächst dein Vermögen privat heran — genau da, wo es hingehört.

Jan Ruhoff
Der Autor
Jan RuhoffGeschäftsführer VERSIANER · Makler mit Fliege

Jan berät Gesellschafter-Geschäftsführer bei der Frage, wie Vermögen effizient aus der Firma auf die private Seite kommt — unabhängig, mit klaren Zahlen und ohne Produktdruck. Das Brutto-ETF-Depot ist sein Einstiegskonzept; dahinter steht die komplette GGF-Beratung der Versuro Gruppe.

Spezialisiert auf Gesellschafter-Geschäftsführer und betriebliche Altersvorsorge100 % unabhängiger VersicherungsmaklerTeil der Versuro Gruppe
Fachlich geprüft · Stand: Juli 2026Termin mit Jan
Der Unterschied

Garantietopf oder 100 % investiert — wo dein Geld wirklich wächst

Viele klassische Direktversicherungen parken einen großen Teil deines Guthabens in niedrig verzinsten Garantietöpfen — und schichten je nach Produkt kurz vor Rente sogar automatisch um. Genau dann, wenn dein Kapital am größten ist, hört es auf zu arbeiten.

Der Klassiker
Direktversicherung mit Garantie
Garantie zwingt Kapital in den Deckungsstock — dort wächst es nur mit rund 2–3 %
Ablaufmanagement schichtet je nach Produkt ab Anfang 60 automatisch in Sicherungsfonds um
Effektivkosten liegen oft bei 1,5–2,5 % pro Jahr — jedes Jahr, auf alles
Zur Rente wird das Kapital verrentet — und ist ab dann raus aus dem Markt
Unser Weg
Brutto-ETF-Depot — 100 % investiert
0 % Garantie gewählt = 100 % deines Geldes arbeitet im ETF-Weltportfolio
Ziel-Effektivkosten 0,55–1,0 % pro Jahr — eine ehrliche Zahl für alle Kosten zusammen
Auch im Rentenbezug investiert bleiben — der Zinseszins der letzten Jahre ist der größte
Fondswechsel bis zu 12× im Jahr kostenfrei — steuerfrei innerhalb der Police
Der Wirkungsgrad entscheidet

Wirkungsgrad heißt: Was wird aus jedem eingezahlten Euro bis zum Ablauf? Finanzmathematische Vergleichsrechnungen zeigen: Garantie-Produkte schaffen oft nicht einmal die Verdopplung — die Garantie selbst ist der teuerste Kostenblock. 100 % investiert liegt deutlich darüber. Für deinen Vertrag rechnen wir das im Gutachten konkret vor.

So funktioniert es

Vom Brutto deiner Firma ins ETF-Depot — in vier Schritten

Kein Steuertrick, sondern § 3 Nr. 63 EStG — der gesetzlich geregelte Weg, Gehalt vor Steuern und Sozialabgaben in deine Altersvorsorge zu lenken. Als Geschäftsführer entscheidest du selbst darüber.

1
Gehaltsumwandlung beschließen

Deine Firma zahlt bis zu 676 € im Monat direkt aus dem Brutto — 0 % Lohnsteuer, bis 338 € auch 0 % Sozialabgaben. Für die Firma: ganz normale Betriebsausgabe.

2
100 % in ETFs — kein Garantietopf

Das Geld fließt in eine fondsgebundene Direktversicherung mit 0 % Garantie: dein voller Beitrag arbeitet im breit gestreuten ETF-Weltportfolio.

3
Wachsen lassen — ohne jährlichen Steuerabzug

Kein Vorabpauschale, keine Abgeltungsteuer während der Laufzeit, Fondswechsel steuerfrei innerhalb der Police. Der Zinseszins bleibt ungestört — das ist die Steuerstundung.

4
Im Ruhestand flexibel ans Geld

Kapital, Rente oder beides — und auf Wunsch bleibst du auch im Rentenbezug investiert, bis Alter 88. Besteuert wird erst dann, meist zu einem niedrigeren Satz als heute.

Stufe 2
Für beherrschende Gesellschafter-Geschäftsführer geht mehr

Die 676 € sind der Einstieg. Mit einer Unterstützungskasse als zweiter Stufe lässt sich der Brutto-Hebel deutlich erweitern — je nach Gehalt und Firmenhistorie bis in den Bereich von 12.000 € im Monat. Das gehört in ein persönliches Gespräch.

Die Bausteine

Geprüfter Versicherungsmantel. Echtes ETF-Weltportfolio.

Wir kombinieren einen der wenigen Tarife am Markt, die 100 % Fondsanlage bis in den Rentenbezug erlauben, mit einem breit gestreuten Portfolio aus günstigen Indexfonds der großen Fondshäuser.

Der Mantel — worauf es im Kleingedruckten ankommt
Garantie wählbar: 0 % oder 50 % — für die ETF-Strategie: 0 % = alles investiert
Fondswechsel bis zu 12× pro Jahr kostenfrei, steuerfrei innerhalb der Police
Rentenbeginn flexibel bis Alter 88 — fondsgebundener Rentenbezug: investiert bleiben, wenn das Kapital am größten ist
Zuzahlungen möglich — für Tantiemen, Sonderzahlungen oder den Jahresendspurt
Auf Wunsch Honorartarif: transparente Vergütung statt einkalkulierter Provision, als Betriebsausgabe absetzbar
Welcher Tarif dahintersteht, legen wir im Gespräch offen — inklusive Produktsteckbrief und aller Kosten.
Das Portfolio — drei Strategien, ein Prinzip
ETFs der großen Fondshäuser — transparent, günstig, liquide
Xtrackers// DWSAmundiDimensional
Zusammensetzung, Kosten, Wertentwicklung und Stand stehen im jeweiligen Factsheet. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die Zukunft — keine Renditeversprechen auf dieser Seite.
Bevor es losgeht

Der Status-Check: erst die Feststellung, dann das Brutto-ETF-Depot

Das Brutto-ETF-Depot funktioniert nur ohne Abzug von Renten-, Kranken-, Pflege- und Arbeitslosenversicherung. Ob das bei dir zutrifft, klärt nicht das Bauchgefühl, sondern die Deutsche Rentenversicherung Bund im Statusfeststellungsverfahren nach § 7a SGB IV — meist über deinen Steuerberater und die Lohnbuchhaltung angestoßen.

Die zwei möglichen Ergebnisse
Ergebnis 1
Abhängige Beschäftigung

Volle Sozialversicherungspflicht wie bei jedem Angestellten: Renten-, Kranken-, Pflege- und Arbeitslosenversicherung laufen normal über die GmbH. Das Brutto-ETF-Depot in der hier gezeigten Form ist damit nicht darstellbar.

Ergebnis 2
Selbständige Tätigkeit

Keine Sozialversicherungspflicht in allen vier Zweigen. Das ist die Voraussetzung für PKV statt GKV und für ein Brutto-ETF-Depot ohne Abzug von Renten-, Kranken-, Pflege- und Arbeitslosenversicherungsbeiträgen.

Das spricht für „selbständige Tätigkeit“
  • Mindestens 50 % der Geschäftsanteile (Kapitalmehrheit).
  • Bei genau 50 %: eine im Gesellschaftsvertrag umfassend verankerte Sperrminorität – für sämtliche Gesellschafterbeschlüsse, nicht nur einzelne Themen.
  • Bei genau 50/50-Beteiligung ohne weitere Regelung: eine echte Pattsituation, in der sich keine Weisung gegen dich durchsetzen lässt.
  • Das tatsächlich gelebte Gesamtbild aus Beteiligungshöhe, Stimmrechten und Vertragslage passt zusammen – nicht nur ein einzelnes Kriterium.
Das zählt NICHT als Beleg – seit der BSG-Rechtsprechung von 2012
Fach- oder Branchenwissen allein.
Tatsächlicher Einfluss auf das Tagesgeschäft ohne vertragliche Absicherung.
Mündliche Absprachen außerhalb des Gesellschaftsvertrags.
Befreiung vom Selbstkontrahierungsverbot (§ 181 BGB).
Familiäre Nähe – die frühere „Kopf-und-Seele“-Rechtsprechung hat das Bundessozialgericht ausdrücklich aufgegeben.
Die Checkliste zum Verfahren

Diese Übersicht ersetzt keine Rechtsberatung und keine Prüfung deines Einzelfalls. Das Statusfeststellungsverfahren führt ausschließlich dein Steuerberater bzw. deine Lohnbuchhaltung mit der Deutschen Rentenversicherung Bund durch.
Rechenbeispiel

Der Beispiel-Gehaltszettel: PKV und Brutto-ETF-Depot statt gesetzlicher Rentenversicherung

Erst wenn die Deutsche Rentenversicherung die selbständige Tätigkeit im Statusfeststellungsverfahren bestätigt hat, greift die volle Wirkung: keine gesetzliche Renten-, Kranken-, Pflege- und Arbeitslosenversicherung mehr, dafür private Krankenversicherung und ein Brutto-ETF-Depot direkt aus der Firma. So sieht das beispielhaft auf dem Gehaltszettel aus.

Beispiel-Abrechnung eines Gesellschafter-Geschäftsführers (Bruttogehalt 8.000 €/Monat)
Bruttogehalt
8.000,00 €
./. Brutto-ETF-Depot (Entgeltumwandlung)§ 3 Nr. 63 EStG – steuerfrei bis 8 % der Beitragsbemessungsgrenze; bei bestätigter Selbständigkeit zusätzlich vollständig sozialversicherungsfrei
676,00 €
= Steuerpflichtiger Bruttoarbeitslohn
7.324,00 €
./. Lohnsteuer, Soli, ggf. Kirchensteuerabhängig von Steuerklasse und persönlichen Freibeträgen
individuell
./. Gesetzliche Rentenversicherung (AN-Anteil)entfällt – Status „selbständige Tätigkeit” laut Statusfeststellungsbescheid der DRV Bund
0,00 €
./. Gesetzliche Krankenversicherung (AN-Anteil)entfällt – stattdessen privat krankenversichert (PKV)
0,00 €
./. Soziale Pflegeversicherung (AN-Anteil)entfällt aus demselben Grund
0,00 €
./. Arbeitslosenversicherung (AN-Anteil)entfällt aus demselben Grund
0,00 €
+ PKV-Beitrag (Firmenanteil)frei vereinbarter Firmenzuschuss, kein gesetzlicher hälftiger AG-Zuschuss
nach Tarif
= Auszahlungsbetrag (netto)abhängig von PKV-Tarif, Steuerklasse und Freibeträgen
individuell
Der entscheidende Punkt

Bei einem sozialversicherungspflichtigen Angestellten bleibt bei einer Entgeltumwandlung nur der Teil bis 4 % der Beitragsbemessungsgrenze (2026: rund 338 €/Monat) auch sozialversicherungsfrei – der Rest bis zur steuerlichen 8-%-Grenze von 676 €/Monat ist zwar steuerfrei, aber weiterhin beitragspflichtig. Bei einem Gesellschafter-Geschäftsführer mit bestätigter selbständiger Tätigkeit entfällt die Sozialversicherungspflicht in allen vier Zweigen von vornherein – deshalb bleibt hier der gesamte Betrag bis 676 €/Monat abgabenfrei, nicht nur die Hälfte.

Wichtig: sozialversicherungsfrei ist nicht steuerfrei

Der Statusfeststellungsbescheid ändert nur die sozialversicherungsrechtliche Einordnung. Steuerlich bleibt das Geschäftsführergehalt weiterhin Einkünfte aus nichtselbständiger Arbeit im Sinne des Einkommensteuergesetzes – Lohnsteuerpflicht, Lohnsteuerbescheinigung und alle Melde- und Aufzeichnungspflichten der Firma als Arbeitgeber gelten unverändert weiter.

Passt das zu deiner Situation?Kostenlosen Status-Check vereinbaren

Rechenbeispiel ohne Gewähr, ersetzt keine individuelle steuerliche oder sozialversicherungsrechtliche Beratung. Bruttogehalt, Steuerklasse und PKV-Tarif sind frei gewählte Beispielwerte.

Aus der Praxis

Drei Geschäftsführer, drei Ausgangslagen

Typische Situationen aus unseren Gesprächen — vereinfacht dargestellt. Wo findest du dich wieder?

Der Starter
Noch keine betriebliche Altersvorsorge — volles Potenzial

GF einer jungen GmbH, rund 6.000 € Brutto im Monat, bisher alles privat angespart — nach Steuern.

So sieht der Weg aus
Startet mit 676 € aus dem Brutto ins ETF-Depot. Netto spürt er davon nur einen Bruchteil — der Rest kam bisher beim Finanzamt an.
Der Wechsler
Alte Direktversicherung mit Garantie

GF, Anfang 40, zahlt seit Jahren in eine klassische Direktversicherung — Garantietopf, teure Fonds, träge Wertentwicklung.

So sieht der Weg aus
Kostenlose Vertragsprüfung + Gutachten. Danach klare Entscheidung: umstellen, beitragsfrei stellen oder bewusst behalten — mit Zahlen statt Bauchgefühl.
Der Gestalter
Beherrschender GGF — zwei Stufen

Gesellschafter-Geschäftsführer, etablierte GmbH, will deutlich mehr als 676 € im Monat aus der Firma auf die private Seite holen.

So sieht der Weg aus
Stufe 1: Brutto-ETF-Depot. Stufe 2: rückgedeckte Unterstützungskasse — der Brutto-Hebel wächst je nach Gehalt bis in den fünfstelligen Monatsbereich.
Wo stehst du? 15 Minuten klären es.
Kostenloses Erstgespräch buchen
Beispielhafte, vereinfachte Darstellungen — keine individuelle Beratung. Deine Zahlen rechnen wir gemeinsam.
Der Ablauf

Von der ersten Zahl bis zum laufenden Depot — in fünf Schritten

Dein Zeitaufwand: einmal 15 Minuten, später ein paar Unterschriften — digital. Den Rest übernehmen wir.

01
Erstgespräch
15 Minuten online: Ausgangslage, Ziele, dein möglicher Hebel — ehrlich und ohne Verkaufsdruck.
02
Zahlen & Gutachten
Wir rechnen deinen Fall: Brutto-Hebel, Kostenvergleich, bei bestehendem Vertrag inklusive Prüfung — schwarz auf weiß.
03
Entscheidung
Du entscheidest in Ruhe. Portfolio-Strategie (Basis oder Trend-Fokus) und Beitragshöhe legst du fest — anpassbar bleibt beides.
04
Einrichtung
Entgeltumwandlungsvereinbarung, beim Gesellschafter-Geschäftsführer plus Gesellschafterbeschluss — alle Vorlagen kommen von uns. Wenige Unterschriften, digital.
05
Laufende Betreuung
Jährlicher Check, Fondswechsel kostenfrei, alles dokumentiert in deinem Kundenportal. Du hast jederzeit den vollen Überblick.
Rechner: Steuersatz 2026

Welcher Steuersatz gilt für dein Einkommen?

Stell Einkommen, Veranlagung und Kinder ein. Du siehst, in welcher Stufe du liegst, wie viel Steuer anfällt und was der nächste Euro kostet.

Wie wirst du veranlagt?

Grundtarif: Eine Person, ein Tarif. Alle Stufen gelten so, wie sie in der Staffel stehen.

Gemeint ist das Einkommen nach Werbungskosten, Sonderausgaben und außergewöhnlichen Belastungen, aber vor dem Kinderfreibetrag. Den rechnet der Rechner selbst dagegen.

Oder per Regler einstellen120.000 €
0 €300.000 €
Kinder mit Kindergeldanspruch

Das Finanzamt wählt von selbst, was günstiger ist: Kindergeld oder Kinderfreibetrag.

Die fünf Stufen der Einkommensteuer 2026

Hier liegst du: 120.000 €

Stufe 4 von 5: Spitzensteuersatz. Steuersatz auf den nächsten Euro: 42 %.

Die Höhe einer Stufe zeigt den Steuersatz auf den jeweils nächsten Euro. Die Breite der Stufen ist nicht maßstabsgetreu.

Einkommensteuer nach Tarif
39.264 €
Solidaritätszuschlag
2.160 €
Steuer gesamt
41.424 €
32,7 %
Durchschnittssteuersatz
Gesamte Steuer geteilt durch das zu versteuernde Einkommen.
42 %
Steuersatz auf den nächsten Euro
Von 1.000 € mehr Einkommen gehen 420 € an das Finanzamt, 580 € bleiben übrig (ohne Solidaritätszuschlag).
  1. 1Grundfreibetrag
    0 %
    Alleinstehend
    bis 12.348 €
    Ehepaar
    bis 24.696 €
  2. 2Erste Progressionszone
    14 % bis 23,97 %
    Alleinstehend
    12.349 € bis 17.799 €
    Ehepaar
    24.697 € bis 35.599 €
  3. 3Zweite Progressionszone
    23,97 % bis 42 %
    Alleinstehend
    17.800 € bis 69.878 €
    Ehepaar
    35.600 € bis 139.757 €
  4. 4Spitzensteuersatz
    42 %
    Alleinstehend
    69.879 € bis 277.825 €
    Ehepaar
    139.758 € bis 555.651 €
  5. 5Reichensteuer
    45 %
    Alleinstehend
    ab 277.826 €
    Ehepaar
    ab 555.652 €
Direktversicherung-Rechner

In 60 Sekunden: Was baut die ETF-Direktversicherung aus deinem Brutto auf?

Entgeltumwandlung, Steuer- und SV-Ersparnis, Nettokosten und die Auszahlung im Ruhestand — mit deinen Zahlen statt Musterrechnung.

Die Grundlage des Brutto-ETF-Depots · Ratgeber Direktversicherung 2026

Direktversicherung 2026: die drei Zahlen, die jede Lohnabrechnung braucht

Von Jan Ruhoff · Makler mit FliegeStand: 28. August 2026, geprüft 03.10.2026Lesezeit: ca. 4 Minuten

Der Klassiker der betrieblichen Altersvorsorge, auf den Stand 2026 gebracht: was steuerfrei ist, was sozialversicherungsfrei bleibt, was der Arbeitgeber zuschießen muss - und wo die Grenzen liegen. Plus: der Punkt, an dem die nächste Stufe beginnt. Das Brutto-ETF-Depot auf dieser Seite ist genau diese Direktversicherung, konsequent in ETFs umgesetzt.

Das Wichtigste in drei Sätzen

Bei der Direktversicherung zahlt der Arbeitgeber Beiträge in eine Rentenversicherung zugunsten des Arbeitnehmers - aus dem Bruttogehalt (Entgeltumwandlung) oder zusätzlich. 2026 sind bis zu 8.112 Euro im Jahr steuerfrei (8 Prozent der Beitragsbemessungsgrenze von 101.400 Euro), davon bleiben bis zu 4.056 Euro auch sozialversicherungsfrei. Wandelst du als Mitarbeiter Entgelt um und spart dein Arbeitgeber dadurch Sozialversicherungsbeiträge, muss er 15 Prozent Zuschuss geben (§ 1a Abs. 1a BetrAVG).

1Die Zahlen 2026 im Überblick

GrößeWert 2026Grundlage
Beitragsbemessungsgrenze Rentenversicherung101.400 € / JahrSV-Rechengrößenverordnung 2026
Steuerfrei (8 %)8.112 € / Jahr = 676 € / Monat§ 3 Nr. 63 EStG
Sozialversicherungsfrei (4 %)4.056 € / Jahr = 338 € / Monat§ 1 Abs. 1 Nr. 9 SvEV
Arbeitgeberzuschuss bei Entgeltumwandlung15 % des umgewandelten Entgelts§ 1a Abs. 1a BetrAVG, soweit SV-Ersparnis

2Für wen sich der Blick lohnt

  • Als Mitarbeiter: Die Beiträge fließen vor Steuern. Aus 100 Euro Umwandlung wird kein Netto-Verzicht von 100 Euro, sondern deutlich weniger - und obendrauf kommen 15 Prozent Zuschuss vom Arbeitgeber.
  • Als Gesellschafter-Geschäftsführer: Du bist lohnsteuerlich Arbeitnehmer deiner eigenen GmbH - die Direktversicherung ist die erste Sprosse deiner betrieblichen Vorsorge. Als beherrschender GGF gilt: Vereinbarung im Voraus, schriftlich, fremdüblich.
  • Als Arbeitgeber: Beiträge sind Betriebsausgabe, und die Direktversicherung ist der verwaltungsärmste Durchführungsweg der betrieblichen Altersvorsorge.

3Was viele übersehen

  • Nachgelagerte Besteuerung: Die spätere Rente oder Kapitalleistung ist voll steuerpflichtig (§ 22 Nr. 5 EStG); bei gesetzlich krankenversicherten Rentnern fallen auf Betriebsrenten oberhalb des Freibetrags Kranken- und Pflegeversicherungsbeiträge an.
  • Grenze erreicht - und dann? Wer die 8 Prozent ausschöpft und mehr mit Firmengeld vorsorgen will, wechselt nicht das Produkt, sondern die Stufe: Die Unterstützungskasse kennt keine vergleichbare Höchstgrenze für die Dotierung.
  • Alte Verträge: Vor-2005-Verträge mit Pauschalbesteuerung (§ 40b EStG alt) haben eigenen Bestandsschutz - vor jeder Änderung prüfen lassen, nichts vorschnell kündigen.
  • Portabilität: Beim Arbeitgeberwechsel kann der Vertrag mitgenommen oder das Kapital übertragen werden (§ 4 BetrAVG).

4So gehst du vor

  1. Bestand aufnehmen: Gibt es Altverträge? Wie viel der 8.112 Euro ist schon belegt, welche Zusagen bestehen?
  2. Rahmen festlegen: Entgeltumwandlung plus 15-Prozent-Zuschuss als Minimum - oder arbeitgeberfinanziert als Bindungsinstrument.
  3. Versorgungsordnung dokumentieren: Wer bekommt was ab wann? Das schützt vor Gleichbehandlungs-Streit und stillschweigender betrieblicher Übung.

5Häufige Fragen zur Direktversicherung 2026

Wie viel ist 2026 in der Direktversicherung steuerfrei?

8.112 Euro im Jahr (8 Prozent der Beitragsbemessungsgrenze von 101.400 Euro, § 3 Nr. 63 EStG). Davon bleiben 4.056 Euro auch sozialversicherungsfrei.

Muss der Arbeitgeber etwas dazugeben?

Bei Entgeltumwandlung ja: 15 Prozent des umgewandelten Entgelts, soweit der Arbeitgeber durch die Umwandlung Sozialversicherungsbeiträge spart (§ 1a Abs. 1a BetrAVG).

Wie wird die spätere Auszahlung besteuert?

Nachgelagert: Rente oder Kapitalleistung sind als sonstige Einkünfte voll steuerpflichtig (§ 22 Nr. 5 EStG). Gesetzlich krankenversicherte Rentner zahlen auf Betriebsrenten oberhalb des Freibetrags zusätzlich Kranken- und Pflegeversicherungsbeiträge.

Gilt das auch für Gesellschafter-Geschäftsführer?

Ja - der GGF ist lohnsteuerlich Arbeitnehmer seiner GmbH. Beim beherrschenden GGF verlangt das Finanzamt eine im Voraus getroffene, schriftliche und fremdübliche Vereinbarung, sonst droht die verdeckte Gewinnausschüttung.

Was kommt nach der 8-Prozent-Grenze?

Die Unterstützungskasse: Sie kennt keine vergleichbare Höchstgrenze für die Dotierung aus dem Unternehmen (§ 4d EStG) und lässt die Bilanz der GmbH unberührt.

Nimm die Zahlen mit - und den nächsten Schritt gleich dazu

Den kompakten 4-Seiten-Report zu diesem Ratgeber gibt es als PDF zum Weitergeben ans Lohnbüro - und was die Grenzen für dich konkret bedeuten, zeigt der Direktversicherungs-Rechner weiter oben auf dieser Seite in zwei Minuten.

Rechtsgrundlagen: § 3 Nr. 63 EStG · § 22 Nr. 5 EStG · § 1a Abs. 1a und § 4 BetrAVG · § 1 Abs. 1 Nr. 9 SvEV · SV-Rechengrößenverordnung 2026. Dieser Ratgeber ist allgemeine Information - keine Steuer-, Rechts- oder Anlageberatung. Die Beurteilung deines Einzelfalls gehört zu deiner Steuerberaterin oder deinem Steuerberater.

Direktversicherung im Vergleich · der Gesellschafts-Check

Allianz, Volkswohl Bund oder Continentale: Die Gesellschaft ist nicht die Frage. Der Garantie-Anteil ist es.

Jede Direktversicherung trägt einen großen Namen. Ob dein Geld wächst, entscheidet das Kleingedruckte: Wie viel steckt im Garantietopf, wie viel arbeitet im Markt, was passiert kurz vor Rente? Wir vergleichen ehrlich und rechnen deinen Bestandsvertrag im Gutachten nach.

So vergleichen wir
Garantie-Anteil zuerst: Wie viel Kapital darf überhaupt in den Markt?
Kostenstruktur ehrlich: Effektivkosten statt einzelner Prozent-Fußnoten
Rentenphase mitgedacht: Was passiert mit dem Geld ab 62?
Fondsauswahl & Wechselrechte: ETF-tauglich oder Fonds-Museum?
Gutachten statt Bauchgefühl: dein Vertrag, deine Zahlen, mit Steuerberater teilbar

Drei große Namen, drei verschiedene Konzepte

Wir nennen die Dinge beim Namen, fair und belegbar. Jede der drei Gesellschaften hat ihren Platz. Die Frage ist nur: Passt ihr Konzept zu deinem Ziel, möglichst viel Endkapital aufzubauen?

Allianz
InvestFlex / InvestFlex Green
Hybrid mit Garantieanteil

Marktführer mit Top-Bonität und breiter Fondspalette. Konzeptbedingt fließt bei Garantie-Varianten ein Teil des Kapitals in das Sicherungsvermögen; wie viel bei dir im Markt arbeitet, zeigt erst der Blick in den Vertrag.

Prüffrage: Welcher Garantieanteil ist gewählt, und was kostet er dich an Endkapital?
Volkswohl Bund
FondsPUR
100 % Fondsanlage möglich

Der Spezialist für die ETF-pur-Strategie: Garantie wählbar ab 0 %, Fondswechsel bis 12× im Jahr kostenfrei, Rentenbeginn bis 88 aufschiebbar, und auf Wunsch bleibt das Kapital auch im Rentenbezug investiert.

Prüffrage: Passt die 0-%-Garantie zu deinem Sicherheitsbedürfnis, oder brauchst du den 50-%-Anker?
Continentale
Rente Invest
Hybrid mit Garantiezins-Tradition

Solider Mittelständler mit klassischer Deckungsstock-Stärke. Auch hier gilt: Der Garantiemechanismus bestimmt, wie viel Kapital tatsächlich in Fonds arbeitet, gerade in den renditestarken letzten Jahren.

Prüffrage: Wie verhält sich dein Vertrag ab Alter 60, bleibt investiert oder wird umgeschichtet?
Fair bleibt fair: Alle Angaben beziehen sich auf öffentlich belegbare Produktmerkmale (Stand Juli 2026, geprüft 03.10.2026, Änderungen möglich). Was DEIN Vertrag leistet, hängt an Tarifgeneration, Garantiewahl und Fondsauswahl; genau das rechnen wir im kostenlosen Gutachten nach, bevor irgendetwas empfohlen wird.
Die eine Kennzahl

Wirkungsgrad: Was wird aus jedem eingezahlten Euro?

Vergiss Hochglanz-Prospekte, am Ende zählt eine Frage: Was wird bis zum Ablauf aus jedem Euro Beitrag? Finanzmathematische Vergleichsrechnungen zeigen: Garantie-lastige Verträge schaffen oft nicht einmal die Verdopplung, während 100-%-Fondskonzepte deutlich darüber liegen können, weil die Garantie selbst der teuerste Kostenblock ist. Dein konkreter Wirkungsgrad steht in keinem Prospekt. Er steht in deinem Gutachten.

Garantie kostet Rendite

Jeder garantierte Euro muss sicher angelegt werden, zu Zinsen, die nach Kosten kaum wachsen. Sicherheit ist legitim, aber sie hat einen Preis, den du kennen solltest.

Ausgewiesene Kosten täuschen

Ein Vertrag mit höheren ausgewiesenen Kosten kann trotzdem deutlich mehr Endkapital liefern, wenn dafür 100 % investiert sind. Effektivkosten UND Anlagequote zusammen lesen.

Die letzten Jahre zählen doppelt

Kurz vor Rente ist dein Kapital am größten; Umschichtung in Garantietöpfe kostet dann am meisten. Die Rentenphase gehört in jeden Vergleich.

Die häufigsten Fragen zum Direktversicherungs-Vergleich

Die ehrliche Antwort: Es gibt keine beste Gesellschaft, es gibt das beste Konzept für dein Ziel. Wer maximales Endkapital will, braucht maximale Fondsquote und niedrige Effektivkosten. Wer Garantien braucht, zahlt dafür und sollte wissen, wie viel.

Jan Ruhoff
Jan Ruhoff
Geschäftsführer VERSIANER · Makler mit Fliege
Dein Vertrag. Deine Zahlen. Dein Gutachten.

Egal welcher Name auf deiner Police steht: In 15 Minuten weißt du, was sie wirklich leistet, unverbindlich und auf Augenhöhe.

Zeiteffekt-Rechner

Die zwei Rendite-Killer: Garantiekosten und verlorene Zeit

Zeigt, was Garantiekosten und ein später Start bei klassischen Rentenversicherungen kosten — und beziffert den Vorteil des Brutto-ETF-Depots.

Der häufigste Einwand

Und Trade Republic & Co.? Reicht das nicht auch?

Kurz gesagt: sicherheitstechnisch ja - Einlagen sind bis 100.000 Euro pro Bank gesetzlich geschützt, deine ETFs zählen als Sondervermögen und bleiben selbst bei einer Insolvenz dein Eigentum. Der Unterschied liegt woanders: bei Steuern, bei der Begleitung und bei der Verlässlichkeit über 20 bis 30 Jahre.

Steuerlich anders verpackt

Ein ETF-Sparplan bei einem Neobroker zahlt jährlich Vorabpauschale und bei jedem Fondswechsel Abgeltungsteuer. Eine Modellrechnung der Dortmunder zu ihrer Versicherungslösung DURCHBLICK zeigt den Unterschied: bei 20 Fondswechseln über die Laufzeit bleiben real 293.644 Euro übrig statt 246.517 Euro beim vergleichbaren ETF-Sparplan - nur durch die andere Besteuerungslogik.

Ohne Beratung unterwegs

Trade Republic ist Execution-Only - keine Beratung, keine Auszahlpläne, keine Verrentung. Die TR-eigene Studie 'Hype or New Normal' an 200.000 Nutzern zeigt, wie sich das auswirkt: Neuanleger erzielten 7,1 %, erfahrenere Nutzer 11 % Rendite im Median - der MSCI World lieferte im gleichen Zeitraum rund 19 % pro Jahr.

Historisch kein Bestandsschutz

Die Besteuerung von ETF-Sparplänen wurde in den letzten 15 Jahren dreimal verschärft: 2009 die Abgeltungsteuer, 2018 die Vorabpauschale, 2020 die Beschränkung der Verlustverrechnung. Einmal abgeschlossene Versicherungsverträge genießen bislang Bestandsschutz gegen genau solche Änderungen.

Quellen: Trade-Republic-Nutzerstudie 'Hype or New Normal' (200.000 Teilnehmer, 1/2019 bis 4/2021, aktienwelt360.de); Modellrechnung Die Dortmunder ETF-Vorsorge DURCHBLICK, Stand 03/2025 (diedortmunder.ivfp.de); gesetzliche Einlagensicherung nach EU-Standard.

Kein Bruttogehalt aus dem Betrieb - z. B. Selbstständig, Einzelunternehmer oder GGF-Ehepartner? Dann ist das Altersvorsorgedepot mit staatlicher Förderung dein Weg.

Zum Altersvorsorgedepot für alle
FAQ

Die wichtigsten Fragen zum Brutto-ETF-Depot — ehrlich beantwortet

Was Geschäftsführer uns wirklich fragen — inklusive der Punkte, die andere lieber weglassen.

Das große Ganze

Das Brutto-ETF-Depot ist nur der Gruß aus der Küche

Der schnellste erste Hebel — aber eben nur der Anfang. Wer als Geschäftsführer konsequent weitergeht, holt Stufe für Stufe mehr Vermögen aus der Firma auf die private Seite. Das volle Menü:

← Zur Übersicht: Alle sechs Hebel für GGF
Du bist hier
Voraussetzung für alle sechs Hebel: ein vGA-sicherer Geschäftsführervertrag mit den richtigen Öffnungsklauseln.Vertrag jetzt prüfen
Neugierig auf die nächsten Gänge?
Das große Konzept im Gespräch kennenlernen
ZUM SCHLUSS: DEIN DEPOT-CHECK

Alles gelesen? Dann jetzt in 2 Minuten deinen Depot-Check starten.

Du hast die Fakten, die Rechner und die drei Ausgangslagen gesehen. Der letzte Schritt ist der einfachste: ein paar Angaben zu deiner Situation, und Jan meldet sich persönlich — oder du buchst direkt im Anschluss deinen Termin.

2 Minuten · kostenfrei · unverbindlich
  • ETF-Rendite statt Versicherer-Garantiezins
  • Steuern und Sozialabgaben sparen durch Bruttoumwandlung
  • Volle Kostentransparenz, keine versteckten Gebühren
  • Antwort persönlich von Jan Ruhoff, keine Hotline
Top bewertet · bis 20 Uhr erreichbar (auch sonntags) · 100 % unabhängig
Portrait von Jan Ruhoff, VERSIANER
Jan Ruhoff
Geschäftsführer VERSIANER · Makler mit Fliege · Annette-Allee 41, 48149 Münster
Prüft deine Angaben persönlich, bevor sich jemand meldet — keine Hotline.
1Deine Situation2Dein Rückrufservice
Gewünschter monatlicher Betrag
Eigenes Bruttogehalt als Geschäftsführer
Deine Ausgangslage
Was ist dir wichtig (Mehrfachauswahl möglich)
Top bewertet · bis 20 Uhr erreichbar (auch sonntags) · 100 % unabhängig
Deine Bestätigung wird geladen …

Portfolio-Factsheet anfordern

Einwilligung