Brutto-ETF-Depot für Geschäftsführer
Das Finanzamt nimmt fast die Hälfte — es sei denn, dein Vermögen wächst brutto aus der Firma.
Lieber erst selbst rechnen? Zum Steuer-Vorteil-RechnerIn 2 Minuten zu deinem Brutto-ETF-Depot
Steuerfrei aus dem Brutto deiner Firma ins ETF-Depot: ein paar kurze Fragen zu deiner Situation als Geschäftsführer, dann meldet sich Jan persönlich mit einer ersten, ehrlichen Einschätzung.
2 Minuten · kostenfrei · unverbindlich- Bis 676 €/Monat steuer- und sozialabgabenfrei (§ 3 Nr. 63 EStG)
- 100 € Brutto = 100 € im Depot — privat blieben nach Steuer nur rund 50 €
- 100 % ETF statt niedrig verzinstem Garantietopf
- Mit wenigen Klicks eingerichtet — die ETFs arbeiten für dich
- Vermögen wächst auf deiner privaten Seite — aus dem Brutto der Firma
Das Wichtigste in 30 Sekunden
Als Geschäftsführer bestimmst du dein Gehalt — und damit den größten legalen Steuer-Hebel: aus dem Brutto deiner Firma direkt in ein ETF-Depot, bevor das Finanzamt zugreift.
Brutto statt Netto
100 € Brutto = 100 € im Depot. Privat blieben nach Steuer nur rund 50 €.
Wenige Klicks, echte ETFs
Einmal eingerichtet, arbeiten breite, günstige ETFs für dich — transparent statt teure Aktivfonds.
Vermögen auf der privaten Seite
Aus dem Brutto der Firma wächst dein Vermögen privat heran — genau da, wo es hingehört.
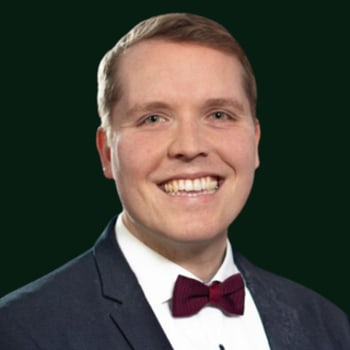
Jan berät Gesellschafter-Geschäftsführer bei der Frage, wie Vermögen effizient aus der Firma auf die private Seite kommt — unabhängig, mit klaren Zahlen und ohne Produktdruck. Das Brutto-ETF-Depot ist sein Einstiegskonzept; dahinter steht die komplette GGF-Beratung der Versuro Gruppe.
Garantietopf oder 100 % investiert — wo dein Geld wirklich wächst
Viele klassische Direktversicherungen parken einen großen Teil deines Guthabens in niedrig verzinsten Garantietöpfen — und schichten je nach Produkt kurz vor Rente sogar automatisch um. Genau dann, wenn dein Kapital am größten ist, hört es auf zu arbeiten.
Wirkungsgrad heißt: Was wird aus jedem eingezahlten Euro bis zum Ablauf? Finanzmathematische Vergleichsrechnungen zeigen: Garantie-Produkte schaffen oft nicht einmal die Verdopplung — die Garantie selbst ist der teuerste Kostenblock. 100 % investiert liegt deutlich darüber. Für deinen Vertrag rechnen wir das im Gutachten konkret vor.
Vom Brutto deiner Firma ins ETF-Depot — in vier Schritten
Kein Steuertrick, sondern § 3 Nr. 63 EStG — der gesetzlich geregelte Weg, Gehalt vor Steuern und Sozialabgaben in deine Altersvorsorge zu lenken. Als Geschäftsführer entscheidest du selbst darüber.
Deine Firma zahlt bis zu 676 € im Monat direkt aus dem Brutto — 0 % Lohnsteuer, bis 338 € auch 0 % Sozialabgaben. Für die Firma: ganz normale Betriebsausgabe.
Das Geld fließt in eine fondsgebundene Direktversicherung mit 0 % Garantie: dein voller Beitrag arbeitet im breit gestreuten ETF-Weltportfolio.
Kein Vorabpauschale, keine Abgeltungsteuer während der Laufzeit, Fondswechsel steuerfrei innerhalb der Police. Der Zinseszins bleibt ungestört — das ist die Steuerstundung.
Kapital, Rente oder beides — und auf Wunsch bleibst du auch im Rentenbezug investiert, bis Alter 88. Besteuert wird erst dann, meist zu einem niedrigeren Satz als heute.
Geprüfter Versicherungsmantel. Echtes ETF-Weltportfolio.
Wir kombinieren einen der wenigen Tarife am Markt, die 100 % Fondsanlage bis in den Rentenbezug erlauben, mit einem breit gestreuten Portfolio aus günstigen Indexfonds der großen Fondshäuser.
 Xtrackers// DWSAmundiDimensional
Drei Geschäftsführer, drei Ausgangslagen
Typische Situationen aus unseren Gesprächen — vereinfacht dargestellt. Wo findest du dich wieder?
GF einer jungen GmbH, rund 6.000 € Brutto im Monat, bisher alles privat angespart — nach Steuern.
GF, Anfang 40, zahlt seit Jahren in eine klassische Direktversicherung — Garantietopf, teure Fonds, träge Wertentwicklung.
Gesellschafter-Geschäftsführer, etablierte GmbH, will deutlich mehr als 676 € im Monat aus der Firma auf die private Seite holen.
Von der ersten Zahl bis zum laufenden Depot — in fünf Schritten
Dein Zeitaufwand: einmal 15 Minuten, später ein paar Unterschriften — digital. Den Rest übernehmen wir.
In 60 Sekunden: Was baut die ETF-Direktversicherung aus deinem Brutto auf?
Entgeltumwandlung, Steuer- und SV-Ersparnis, Nettokosten und die Auszahlung im Ruhestand — mit deinen Zahlen statt Musterrechnung.
Die zwei Rendite-Killer: Garantiekosten und verlorene Zeit
Zeigt, was Garantiekosten und ein später Start bei klassischen Rentenversicherungen kosten — und beziffert den Vorteil des Brutto-ETF-Depots.
Und Trade Republic & Co.? Reicht das nicht auch?
Kurz gesagt: sicherheitstechnisch ja - Einlagen sind bis 100.000 Euro pro Bank gesetzlich geschützt, deine ETFs zählen als Sondervermögen und bleiben selbst bei einer Insolvenz dein Eigentum. Der Unterschied liegt woanders: bei Steuern, bei der Begleitung und bei der Verlässlichkeit über 20 bis 30 Jahre.
Ein ETF-Sparplan bei einem Neobroker zahlt jährlich Vorabpauschale und bei jedem Fondswechsel Abgeltungsteuer. Eine Modellrechnung der Dortmunder zu ihrer Versicherungslösung DURCHBLICK zeigt den Unterschied: bei 20 Fondswechseln über die Laufzeit bleiben real 293.644 Euro übrig statt 246.517 Euro beim vergleichbaren ETF-Sparplan - nur durch die andere Besteuerungslogik.
Trade Republic ist Execution-Only - keine Beratung, keine Auszahlpläne, keine Verrentung. Die TR-eigene Studie 'Hype or New Normal' an 200.000 Nutzern zeigt, wie sich das auswirkt: Neuanleger erzielten 7,1 %, erfahrenere Nutzer 11 % Rendite im Median - der MSCI World lieferte im gleichen Zeitraum rund 19 % pro Jahr.
Die Besteuerung von ETF-Sparplänen wurde in den letzten 15 Jahren dreimal verschärft: 2009 die Abgeltungsteuer, 2018 die Vorabpauschale, 2020 die Beschränkung der Verlustverrechnung. Einmal abgeschlossene Versicherungsverträge genießen bislang Bestandsschutz gegen genau solche Änderungen.
Quellen: Trade-Republic-Nutzerstudie 'Hype or New Normal' (200.000 Teilnehmer, 1/2019 bis 4/2021, aktienwelt360.de); Modellrechnung Die Dortmunder ETF-Vorsorge DURCHBLICK, Stand 03/2025 (diedortmunder.ivfp.de); gesetzliche Einlagensicherung nach EU-Standard.
Kein Bruttogehalt aus dem Betrieb - z. B. Selbstständig, Einzelunternehmer oder GGF-Ehepartner? Dann ist das Altersvorsorgedepot mit staatlicher Förderung dein Weg.
Zum Altersvorsorgedepot für alleDie wichtigsten Fragen zum Brutto-ETF-Depot — ehrlich beantwortet
Was Geschäftsführer uns wirklich fragen — inklusive der Punkte, die andere lieber weglassen.
Das Brutto-ETF-Depot ist nur der Gruß aus der Küche
Der schnellste erste Hebel — aber eben nur der Anfang. Wer als Geschäftsführer konsequent weitergeht, holt Stufe für Stufe mehr Vermögen aus der Firma auf die private Seite. Das volle Menü:
Alles gelesen? Dann jetzt in 2 Minuten deinen Depot-Check starten.
Du hast die Fakten, die Rechner und die drei Ausgangslagen gesehen. Der letzte Schritt ist der einfachste: ein paar Angaben zu deiner Situation, und Jan meldet sich persönlich — oder du buchst direkt im Anschluss deinen Termin.
2 Minuten · kostenfrei · unverbindlich- ETF-Rendite statt Versicherer-Garantiezins
- Steuern und Sozialabgaben sparen durch Bruttoumwandlung
- Volle Kostentransparenz, keine versteckten Gebühren
- Antwort persönlich von Jan Ruhoff, keine Hotline